
德国拥有欧洲规模最大、类型最丰富的商业经济体之一。从微型个体经营者到大众汽车和西门子等全球巨头,该国的企业格局几乎涵盖了所有行业和各种规模的企业。
本文详细分析了目前在德国运营的企业数量、这一数字随时间的增长趋势,以及与其他主要经济体的对比情况。您将看到关于企业规模、行业分布、法律结构、初创企业活动等方面的数据,所有数据均直接摘自德国联邦统计局(Destatis)和波恩管理研究所(IfM Bonn)等官方来源。让我们深入探讨。

作者
德国拥有欧洲规模最大、类型最丰富的商业经济体之一。从微型个体经营者到大众汽车和西门子等全球巨头,该国的企业格局几乎涵盖了所有行业和各种规模的企业。
本文详细分析了目前在德国运营的企业数量、这一数字随时间的增长趋势,以及与其他主要经济体的对比情况。您将看到关于企业规模、行业分布、法律结构、初创企业活动等方面的数据,所有数据均直接摘自德国联邦统计局(Destatis)和波恩管理研究所(IfM Bonn)等官方来源。让我们深入探讨。
作者
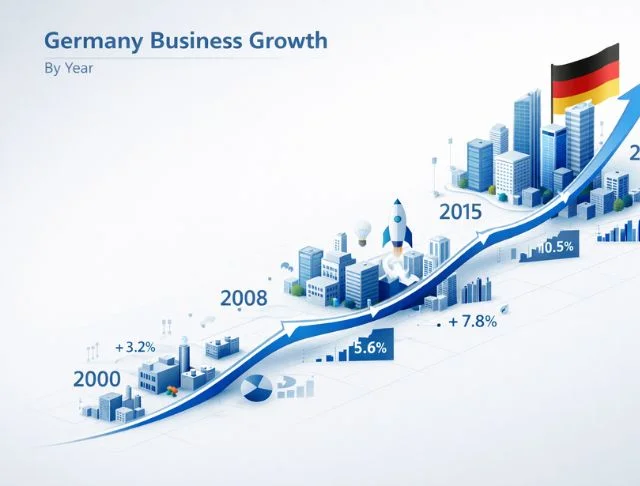
德国的商业格局年复一年地不断变化,各项数据清晰地表明了其稳步扩张的态势。让我们先来看看当前的状况。
2024年,德国约有354万家商业实体。德国联邦统计局(Destatis)的数据显示,该国法律实体数量接近350万家,其中大多数规模较小。事实上,其中84%的企业员工人数不足10人,这充分说明了中小企业对德国经济发展的推动作用。
过去几年里,德国企业的总数稳步攀升。员工人数少于250人的企业数量从2022年的341.8万家增至2023年的345.3万家,增幅约为1.0%。波恩IfM研究所密切追踪了这一增长趋势,且这一趋势年复一年地持续着。
年 | 公司 |
2020 | 335.7万 |
2021 | 337.4万 |
2022 | 341.8万 |
2023 | 345.3万 |
2025年,新企业的涌现速度有所加快。1月至9月期间,德国各地新注册企业约487,700家,较2024年同期增长6.9%。其中,规模较大的初创企业引领了这一增长势头,具有“较大经济意义”的企业数量增长了9.5%。
停业数量也有所增加,但增速明显放缓。2025年前九个月,完全停业的企业数量约为446,500家,同比仅增长0.8%。同期,完全注销的企业数量约为360,700家。
尽管有企业倒闭,德国仍保持了正增长。2025年前九个月,新注册企业数量达到约578,400家,而倒闭企业数量仅为446,500家。这一差距使该国净增企业约131,900家,证明新企业成立的速度仍快于企业淘汰的速度。
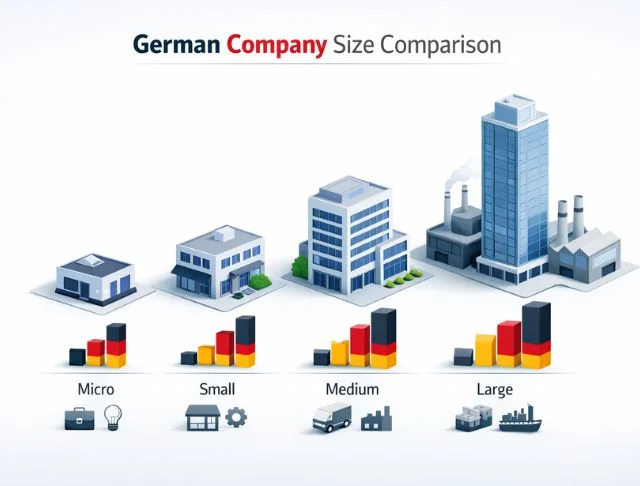
并非所有德国公司都大同小异,企业规模影响着从招聘到员工流动率的方方面面。以下是各分类企业的数据分布情况,首先从规模最小的企业说起。
微型企业在德国市场占据压倒性优势。约有301.1万家企业属于这一类别,每家企业的雇员人数均少于10人。这约占该国所有注册企业的85%。
其次是小型企业,约有42.9万家,雇员人数在10至49人之间。它们占企业总数的近12%,填补了微型企业与大型企业之间的空白。
德国著名的“中小企业”(Mittelstand)在整体企业中处于中等水平。约有84,700家企业雇佣了50至249名员工,约占所有企业的2.4%。这些企业在出口市场上往往表现得超乎其规模。
大型企业虽少,但实力雄厚。员工人数在250人及以上的企业仅约18,600家,仅占企业总数的0.5%。尽管如此,它们对经济的影响力却远超其数量所体现的规模。
中小企业主导着德国的商业格局。它们合计占全国企业总数的约99.5%。大企业仅占0.5%,却创造了全国54%的营业额,并提供了43%的就业岗位。
企业规模 | 占总量的比例 |
Micro | 85% |
小 | 12% |
中 | 2.4% |
大 | 0.5% |
在德国经济中,不同行业的权重差异极大。有些行业拥有数十万家企业,而有些行业则规模精简且高度专业化。制造业无疑是了解德国经济的最佳切入点。
德国制造业约有201,453家企业,这一数字印证了该国作为工业强国的悠久声誉。
就企业数量而言,批发和零售业位居榜首。该行业还包括汽车维修业,企业总数约为543,301家,是该国规模最大的行业群体。
紧随其后的是专业、科学和技术服务行业,约有478,783家企业提供从咨询到工程设计等各类服务。
建筑业保持强劲势头,约有379,802家企业分布于住宅、商业和基础设施建设领域。
信息和通信行业规模虽小但实力雄厚,拥有约132,586家企业,是推动德国科技和媒体产业发展的中坚力量。
医疗保健和社会护理领域也占据了相当大的比重,约有255,934家企业致力于满足该国老龄化人口日益增长的护理需求。
相比之下,运输和物流行业规模相对较小,共有近99,894家企业致力于保障货物和人员的运输。
酒店和旅游业(包括住宿和餐饮服务)在全国共有约232,273家企业。
行业 | 公司 |
批发与零售 | 543,301 |
专业服务 | 478,783 |
建筑 | 379,802 |
医疗与社会 | 255,934 |
酒店与旅游 | 232,273 |
制造业 | 201,453 |
信息与通信 | 132,586 |
运输与物流 | 99,894 |

德国各地的商业活动分布并不均衡。该国最大的几个联邦州吸引了最多的企业,而较小的联邦州也依然表现不俗。北莱茵-威斯特法伦州以显著优势位居榜首。
北莱茵-威斯特法伦州拥有约719,530家企业,数量居各州之首,巩固了其作为德国商业中心的地位。
巴伐利亚州紧随其后,拥有约626,829家企业,其发展得益于强大的制造业和科技产业。
巴登-符腾堡州约有462,885家企业,其中许多与该州深厚的汽车和工程产业传统息息相关。
下萨克森州拥有约290,025家企业,业务涵盖工业和农业等多个领域。
黑森州拥有约271,511家企业,其核心优势在于法兰克福周边的金融和物流产业。
柏林以约185,558家企业跻身顶尖行列,这主要得益于其初创企业和创意产业的蓬勃发展。
其余十个联邦州合计拥有近90万家企业。其中,莱茵兰-普法尔茨州以约158,573家企业位居榜首,萨克森州以约154,182家企业紧随其后,汉堡以101,033家企业位列第三。勃兰登堡州、不来梅州、萨尔州及其他各州的总数则相对较少。
州 | 公司 |
北莱茵-威斯特法伦州 | 719,530 |
巴伐利亚 | 626,829 |
巴登-符腾堡州 | 462,885 |
下萨克森州 | 290,025 |
黑塞 | 271,511 |
柏林 | 185,558 |
莱茵兰-普法尔茨州 | 158,573 |
萨克森 | 154,182 |
汉堡 | 101,033 |

公司选择的法律形式在很大程度上反映了其运营和发展的模式。德国的企业登记册对此进行了清晰的分类,首先介绍的是最常见的组织形式。
个体工商户仍是德国企业家的首选。2024年,约有2,062,752家企业采用这种经营形式,使其成为该国迄今为止最受欢迎的法律形式。
GmbH公司属于德国更广泛的公司类别,该类别在2024年共计有861,720家企业。这一类别涵盖了GmbH、AG和UG三种公司形式,对于希望获得责任保护,同时又不想面对上市公司复杂性的创业者而言,GmbH仍是首选。
UG公司(通常被称为“迷你有限责任公司”)也属于这一类别,总数为861,720家。这种公司结构对那些希望享有有限责任,但又需要较低注册资本门槛来启动业务的创始人颇具吸引力。
AG公司同样构成了公司类别的组成部分,其总数与GmbH和UG公司结构合计达到861,720家。股份公司通常更适合计划通过公开市场筹集资金的大型企业。
2024年,合伙企业总数达440,951家,涵盖OHG和KG等企业形式。其他法律形式的企业,包括合作社和基金会,共计178,442家。
法律形式 | 企业(2024) |
个体工商户 | 2,062,752 |
公司(GmbH、AG、UG) | 861,720 |
合作伙伴关系 | 440,951 |
其他法律形式 | 178,442 |
德国的初创企业界正以迅猛的速度不断涌现新企业,尽管并非每一家都能长久存续。让我们来分析一下这些数据所反映的情况。
2025年,创业者共创办了约69万家初创企业,相当于每1万名18至64岁人口中约有136人创办了一家企业。其中,全职创始人约有20.6万人,兼职创始人则占剩余的48.3万人。
在企业存续方面,德国初创企业面临的挑战比经合组织(OECD)其他国家的同行略大一些。仅有61%的新成立制造业企业能够存活超过三年,而经合组织平均水平为67%。服务业的情况更为严峻,存活率仅为53%,而经合组织平均水平为59%。从长期来看,五年存活率通常在50%至60%之间。
人工智能(AI)获得的风险投资额遥遥领先,截至2026年第一季度的12个月内,德国初创企业共筹集了约39亿美元。营销技术、网络安全和航天领域的融资额也均超过了全球平均水平。相比之下,半导体领域的融资额则相对较少。
2025年,德国初创企业共筹集了约81亿美元的风险投资,较五年前增长了十倍。截至2026年年中,该国共有91家估值超过10亿美元的“独角兽”企业,其中5家已跻身“十角兽”行列。

德国的企业数量,根据与哪个国家进行比较,呈现出的情况大不相同。有些邻国远远领先,而有些则远远落后。
法国远远领先于德国,2023年法国的企业数量约为530万家,而德国为320万家。这一差距反映出两国在统计和登记小型企业方面存在结构性差异。
意大利的企业数量也超过了德国,2023年约有460万家企业。两国都高度依赖小型企业和家族企业,但意大利的企业数量仍明显更多。
在这方面,英国落后于德国:2024年英国的活跃企业数量约为286万家,而德国为320万家。在这项比较中,德国占据明显优势。
就绝对数量而言,美国远超德国,2023年美国拥有约558万家员工人数少于500人的企业。这种差异在很大程度上可归因于两国的市场规模和人口规模。
德国的320万家企业约占欧盟总数(约3300万家)的9.7%,考虑到欧盟的规模,这一比例相当可观。
国家 | 活跃企业 |
法国 | 5.3 M |
美国(雇主) | 5.58 M |
意大利 | 4.6 M |
德国 | 3.2 M |
英国 | 2.86 M |

无论是以营收、员工人数还是市值为衡量标准,全球排行榜上都由少数几家德国巨头占据主导地位。以下是这些顶尖企业的排名情况。
大众集团遥遥领先,2024年销售额达3247亿欧元。梅赛德斯-奔驰集团以1456亿欧元紧随其后,而宝马的销售额估计在1360亿至1390亿欧元之间,紧随其后。
大众汽车在员工人数方面也位居榜首,全球雇员约64.8万人。德国邮政DHL紧随其后,全球雇员约60万人。西门子全球雇员约31.1万人,而德国铁路仅在德国境内就拥有约21.1万名员工。
截至2026年年中,西门子以约2340亿美元的市值位居市值排行榜榜首。SAP和安联紧随其后,两者的市值均超过1500亿美元。
在2023年《财富》全球500强榜单中,德国共有约29至30家企业上榜。大众集团以3480亿美元的营收位居全球第15位,排名最高,戴姆勒、安联、宝马和西门子等其他知名企业也榜上有名。
公司 | 公制 |
大众汽车 | 3247亿欧元收入 |
梅赛德斯-奔驰 | 1,456亿欧元收入 |
西门子 | 2,340亿美元市值 |
大众汽车 | 648,000名员工 |

国际投资者已在德国经济中占据了相当大的份额。这些外资控股企业创造的就业岗位和增加值,远超其员工人数所能带来的贡献。
2023年,德国共有40,151家外资控股企业,这些企业在全国范围内共雇佣了约470万人。
欧洲提供了其中大部分外资,约75%的外资企业可追溯至欧洲大陆内的母公司,尤其是邻近的欧盟国家。亚洲母公司约占10%,而美国、英国和瑞士也是重要的非欧盟投资者。
外资主要集中于制造业和工业领域,以及商业和个人服务领域。这些外资子公司往往表现超出其规模预期,2023年贡献了德国商业部门约18.2%的增加值。
外资企业在整个欧盟私营部门的就业中占比接近15%,德国的情况也大致如此,外资控制的企业提供的就业岗位占比也大致与此相当。
尽管一些老牌企业相继倒闭,但新企业仍以稳健的步伐不断进入德国市场。以下是最新注册数据所反映的情况。
2025年,德国新增企业注册量达762,400家,涵盖初创企业、企业收购及企业转型等各类情况。这一数字较上年同期增长了6.4%。 其中,新成立的企业约占640,500家,同比增长7.7%;而像GmbH、AG以及手工业大师这样规模较大的商业登记企业,新增注册量约为130,100家,同比增长7.6%。
2025年,企业彻底停业总数为502,200家,较上年微降0.2%。包括资产转让在内的注销总数约为612,900家,下降1.0%。尽管出现了这些停业情况,但全年净增长仍保持正值。
每年春季,新车注册量往往会上升。仅2025年上半年,新车注册量就比2024年同期增长了3.4%,这表明存在一种稳定的季节性规律,德国联邦统计局(Destatis)对此进行了详细的逐月追踪。
就新商业活动而言,贸易和手工业位居前列。个人及商业服务紧随其后,医疗保健及其他本地服务类别也紧随其后,这些领域共同构成了德国产业结构的支柱。
德国的商业格局不断展现出其韧性。该国拥有超过350万家企业,涵盖各种规模和行业,即使在全球经济压力不断变化的背景下,新企业的增长速度仍快于倒闭速度。
从构成经济支柱的小微企业,到大众和西门子等全球巨头,德国经济的力量正源于规模与多样性的有机结合。无论您是关注初创企业趋势、比较不同市场,还是单纯分析数据,这些数据都清晰地勾勒出一幅商业环境依然充满活力的图景。


