外国雇主在德国雇佣员工时,必须缴纳多项社会保险费。失业保险就是其中一项强制性缴费。
对于正在向德国拓展业务、首次招聘员工或管理日益壮大的团队的雇主而言,了解失业保险的运作机制至关重要。雇主必须清楚哪些员工属于参保范围、需要缴纳多少保险费,以及在整个雇佣周期中应承担哪些责任。
德国失业保险在员工失业时为其提供保障。因此,它是该国社会保障体系的重要组成部分。鉴于此,雇主必须定期缴纳保险费、遵守申报要求,并妥善保存准确的雇佣记录。
本指南详细介绍了外国雇主需要了解的关于德国失业保险的所有内容。具体而言,本指南涵盖了缴费率、雇主成本、员工福利、合规义务,以及“雇主代表”(Employer of Record ,简称EOR)如何简化在德国的招聘流程。
作者
联系我们
斯特凡·多恩
管理合伙人
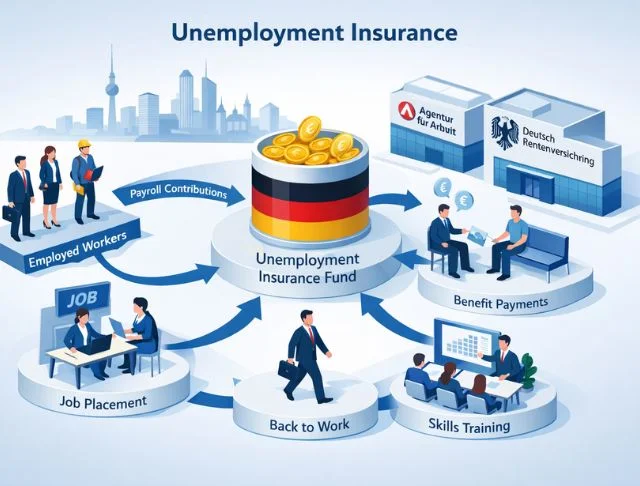
失业保险的主要目的是为员工提供经济保障。它通过补偿员工部分原有收入,帮助他们在寻找新工作期间维持经济稳定。
除了提供资金支持外,该体系还为就业安置服务、职业咨询、培训项目以及劳动力发展计划提供资金。这些服务有助于失业人员更快地重返劳动力市场。
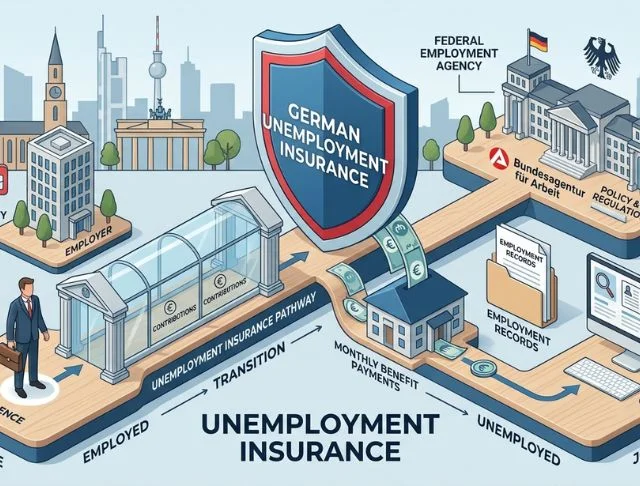
德国的失业保险制度通过强制性社会保障缴费来筹集资金。这意味着雇主和雇员均按雇员总工资的相同比例缴费。雇主从工资中代扣雇员应缴部分,并将两部分款项一并上缴至相关社会保障机构。
联邦就业局(Bundesagentur für Arbeit)负责管理德国的失业保险体系。该机构负责征收和管理失业保险基金,同时负责确定领取福利的资格并监督福利金的发放。
此外,该机构还提供就业服务,包括岗位匹配、职业指导、技能培训项目以及劳动力市场支持。对于雇主而言,联邦就业局是招聘员工的重要机构。
2026年的法定失业保险缴费率为应缴保险费工资总额的2.6%。该费率与2025年相比保持不变。
随着劳动法的修订,缴费率可能会发生变化。上述费率为当前费率,但如需获取最准确、最新的信息,请联系我们的专家团队。
雇主需按员工总工资的1.3%缴纳失业保险费。雇主有责任缴纳这部分保险费,通常会通过工资发放系统自动扣除。
如您所知,雇主负责计算、代扣和上缴社保费,但为了符合德国劳动法规的要求,这些款项必须按月缴纳,而非按年缴纳。
员工需缴纳相当于其工资总额1.3%的失业保险费,该费用从其工资中扣除。这相当于雇主应缴纳的部分,占2.6%总缴费额的一半。
对雇主而言,关键在于缴费会从工资中自动扣除,员工无需采取任何额外措施即可参与。不过,雇主必须在雇佣关系开始之前建立必要的工资核算流程。
2026年,失业保险的缴费基数上限为每年101,400欧元(每月8,450欧元)。该上限较2025年的96,600欧元提高了5%。
超过该门槛的收入无需缴纳额外的失业保险费。该上限对养老保险和失业保险均统一适用。
第一类失业救济金(ALG I)是德国的一种与收入挂钩的失业救济金。其发放金额相当于标准化净参考收入的60%,如有至少一名子女的,则为67%。救济金的发放期限取决于雇员的缴费记录和年龄,通常为6至24个月。
要符合ALG I的申领条件,员工必须处于失业状态,并在德国联邦就业局(Agentur für Arbeit)登记为求职者。此外,他们必须能够接受工作安排,并且通常有能力且愿意每周工作至少15小时。
另一项要求是,在过去5年(60个月)内,必须已缴纳至少12个月的失业保险费——即“Rahmenfrist”(《社会法典》第三卷第142条)。
ALG I 的计算依据是员工失业前 12 个月的平均毛收入。随后,通过应用法定税收和社会保障调整,将该金额转换为标准化的月净参考工资(Bemessungsentgelt)。
如上所述,无子女的申领人可获得净参考金额的60%作为福利金,至少有一个子女的申领人可获得67%。
ALG I 的领取期限取决于员工缴纳失业保险费的时间长短。例如,在过去 5 年内有 12 个月参保就业记录的员工,通常有权领取 6 个月的 ALG I。
对于缴费年限较长的申请人,50岁以下的大多数人可领取的福利期限最长可达12个月。年龄较大且缴费年限较长的申请人,根据其年龄和缴费记录,可能有资格领取最长15个月的福利,在某些情况下甚至可达24个月。
德国雇主必须从工资中代扣员工的缴费部分,并将其与雇主缴费一并转交至社会保障征收机构。雇主必须代扣:
截止日期
根据《德国社会法典》第四卷(SGB IV)第28a条的规定,雇主必须为所有员工办理社会保险登记。
2026年的主要更新包括:
根据《社会保险法第四卷》第28f条的规定,雇主必须为每位员工保存工资记录。此外,当前雇员或联邦就业局(BA)提出要求时,雇主还必须开具并提交一份《工作证明》(Arbeitsbescheinigung,供联邦就业局使用)。
该证明应在劳动关系终止后立即开具。其中必须包含《社会法典第三卷》(SGB III)第312条规定的信息,包括工作期间、收入以及计算第一类失业救济金(ALG I)所需的社会保险缴费数据。
2026年,雇主的失业保险缴费率为工资总额的1.3%,占2.6%总缴费率的一半。
每月雇主缴费额 = 税前工资 × 1.3%
失业保险缴费适用于月薪不超过2026年缴费上限8,450欧元(年薪101,400欧元)的毛薪。
雇主每月缴费示例:
2026年更新
自2026年1月1日起,健康保险和长期护理保险的强制参保起征点从每年66,150欧元上调至69,750欧元(每月5,812.50欧元),该标准在德国全境统一适用。2026年,养老保险和失业保险的缴费基数上限仍维持在每年101,400欧元。
除了失业保险外,雇主还应将总社会保险缴费额(约占工资总额的19%–22%)纳入预算。这些费用包括养老保险、医疗保险、长期护理保险、失业保险和工伤保险。
在德国,雇主在管理失业保险时,必须计算保险费、处理工资扣缴,并遵守社会保障法规。对于外国企业而言,这些义务既耗时又复杂。
An Employer of Record (EOR) 代表雇主负责失业保险管理、工资核算及合规事宜。
FMC Group 拥有超过 15 年的行业经验,致力于协助国际企业在德国招聘员工。FMC Group 负责处理薪资核算、社会保险缴费、失业保险以及劳动法规合规事宜,使企业能够专注于业务发展。
我们期待您的回复