远程办公已从一种小众的弹性福利,转变为现代劳动力市场的显著特征。2020年至2026年间,全球劳动力市场经历了一场由现实需求、技术进步以及员工期望的变化所驱动的结构性转型。
起初作为对封锁措施的临时应对措施,如今已演变为对工作方式和地点的长期重构。数据呈现出一条清晰的轨迹:2020年出现急剧增长,随后逐渐回归常态,未来将持续保持混合办公模式。
作者
合著者
远程办公已从一种小众的弹性福利,转变为现代劳动力市场的显著特征。2020年至2026年间,全球劳动力市场经历了一场由现实需求、技术进步以及员工期望的变化所驱动的结构性转型。
起初作为对封锁措施的临时应对措施,如今已演变为对工作方式和地点的长期重构。数据呈现出一条清晰的轨迹:2020年出现急剧增长,随后逐渐回归常态,未来将持续保持混合办公模式。
作者
合著者
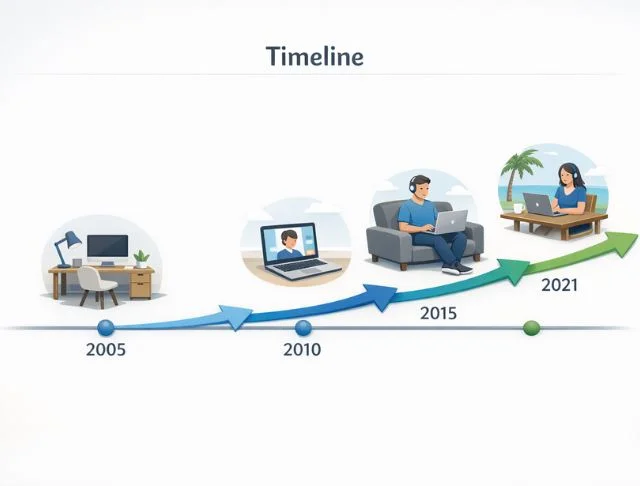
在2020年之前,远程办公虽然已经存在,但仅限于特定的职位和行业。大多数经济体的运作模式仍以实体办公场所为中心,弹性工作制被视为一种福利,而非常态。
2019年,欧盟约有5.5%至6%的劳动者通常在家办公。美国的情况与此类似,约有6.5%的私营部门员工主要在家办公。
在非洲及亚洲大部分地区,远程办公的普及率甚至更低。造成这一差距的主要原因包括基础设施不足、数字化采用率较低,以及需要现场办公的岗位比例较高。
2020年是一个转折点。政府实施的封锁措施引发了现代历史上最迅速的劳动力市场转型之一。
在美国,远程办公天数所占比例从2020年之前的约5%飙升至疫情暴发初期近60%。随着企业为确保业务连续性而将运营转为线上,这一转变仅在几周内就发生了。
欧洲各国也出现了类似的激增。欧盟的远程办公比例翻了一番多,从2019年的5.5%上升到2020年的约12%至13%。在全球范围内,数千万名员工几乎同时转为远程办公模式。
在最初的激增之后,全球劳动力市场在2021年至2022年间进入了一个调整阶段,随后从2023年起趋于稳定。
随着限制措施的放宽,部分员工重返办公室,但人数尚未恢复到疫情前的水平。在欧盟,2021年远程办公比例仍维持在13.5%左右。在美国,2021年有17.9%的员工主要采用远程办公,这一比例在2022年略微下降至约16%。 尽管有所下降,但在大多数行业中,远程办公比例仍显著高于2020年之前的水平。
到2023年至2025年,一种清晰的趋势逐渐显现。混合办公已成为主流模式。全球数据显示,平均远程办公天数略有下降,从2023年的每周约1.33天降至2024年的1.27天,这表明该趋势已趋于稳定,而非持续扩大。
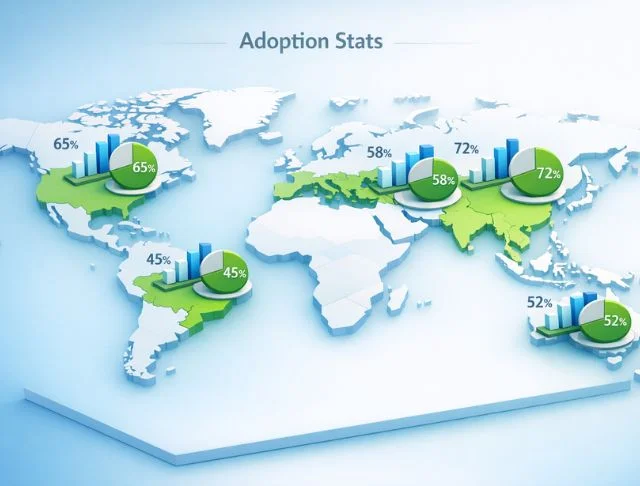
北美仍是远程办公普及程度最高的地区之一,该地区基础设施完善,且知识型岗位占比很高。
在美国,2023年至2024年间,大约每4名25岁及以上的员工中就有1人从事远程办公。在适合远程办公的岗位中,工作模式主要以灵活办公为主,其中约26%为完全远程办公,52%采用混合办公模式。 历史数据清晰地反映了这一变化:2019年主要在家办公的员工比例为5.7%,2021年上升至17.9%,随后在2023年稳定在13.8%。
加拿大的情况与之类似,但在疫情期间的峰值略高一些。2021年,约24.3%的加拿大人主要在家办公,随着办公室重新开放,这一比例在2023年降至20.1%。
相比之下,墨西哥的远程办公普及率较低。全球调查数据显示,员工平均每周远程办公约1.2天,这反映出其与美国和加拿大在工作结构及数字基础设施方面的差异。
欧洲的远程办公状况呈现出多样化的局面,各国之间存在显著差异。
在整个欧盟范围内,约22%的员工表示在2023年至少偶尔在家办公。其中包括9%通常远程办公的员工和13%兼职远程办公的员工。不过,各国之间存在显著差异。
北欧国家的远程办公普及率居于前列。据荷兰报告,约52%的劳动者采用远程办公模式,其次是瑞典(约45%),芬兰和挪威则均在42%左右。相比之下,德国的普及率仅为23%左右,而许多南欧和东欧国家的普及率仍低于15%。
英国已逐渐形成以混合办公为主的模式。截至2024年秋季,约28%的员工采用混合办公模式,而完全远程办公的比例则较疫情期间的峰值有所下降。目前,混合办公模式已成为约四分之一劳动力的主要工作形式。
亚太地区远程办公的普及率在全球范围内最低,这主要归因于职场文化、基础设施差距以及产业结构等多重因素的综合作用。
该地区员工平均每周远程办公0.5至1天。从国家层面来看,部分主要经济体的这一数据甚至更低。韩国平均每周远程办公约0.4天,而日本则接近0.2天。
中国和印度等大型经济体的远程办公普及率也低于西方国家。以印度为例,2024年约有13%的员工完全采用远程办公模式,这表明该比例虽有所增长,但与北美和欧洲相比仍显有限。
澳大利亚和新西兰是该地区内的显著例外。这两个国家更贴近西方的模式,员工每周平均有1.5至2天进行远程办公,这得益于其更完善的数字基础设施和以服务业为主的经济结构。
拉丁美洲在采用率较高的西方经济体与采用率较低的亚洲地区之间处于中间位置。
2023年,该地区全职员工每周平均远程办公天数在1.0至1.6天之间。阿根廷以约1.6天位居榜首,而巴西和墨西哥的平均值则接近1.2天。
各国具体数据表明,远程办公的普及程度虽处于中等水平,但呈增长趋势。在巴西,2022年约有7.7%的劳动者使用数字工具进行远程办公。若将更宽泛的远程办公定义纳入统计范围,这一比例将上升至约9.8%。
在非洲和其他新兴市场,远程办公的普及程度仍然有限,但正在稳步扩大。
现有数据显示,这些地区的员工平均每周有大约1天远程办公。虽然这一水平与拉丁美洲部分地区相当,但基础设施方面的挑战——包括互联网接入和稳定的电力供应——限制了远程办公的整体普及。
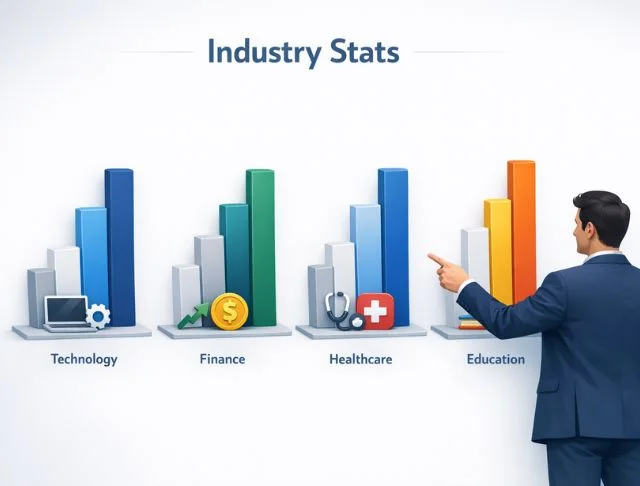
在美国,2023年底的数据显示,计算机和数学相关职业的从业人员中,有64.9%正在远程办公。
在2024年至2025年的行业排名中,科技和IT行业始终位居最适合远程办公的行业之首。全球人才需求与数字化工作流程的结合,进一步巩固了该行业的领先地位。
专业服务和金融行业在远程办公的采用方面也呈现出强劲且持续的增长态势。
2023年底,商业和金融运营类职业的远程办公率达到55.0%。这包括会计、咨询、审计和财务分析等岗位。法律服务也属于这一类别,许多律所已针对研究、文件整理和客户沟通等工作采用了混合办公模式。
营销、媒体和创意产业已将远程办公作为标准运营模式。
2023年,艺术、设计、娱乐、体育和媒体行业约45.5%的从业人员采用远程办公模式。内容创作、数字营销、平面设计和视频制作等岗位与远程办公环境高度契合。
相比之下,医疗保健、教育和政府部门的远程办公采用率明显较低。
医疗从业人员的远程办公率仅为10.1%,这反映出该行业对直接接触患者和现场医疗服务的需求。同样,教育、培训和图书馆相关职业的远程办公率为13.2%,因为教学和机构职责通常需要亲临现场。
远程办公比例最低的行业是那些依赖体力劳动、现场作业或直接服务提供的行业。
服务业岗位的远程办公率仅为4.0%。生产和运输岗位的远程办公率更低,仅为2.5%,而建筑和自然资源行业的远程办公率则约为2.3%。这些岗位需要现场作业、操作设备或完成特定地点的任务,这些工作无法实现数字化。
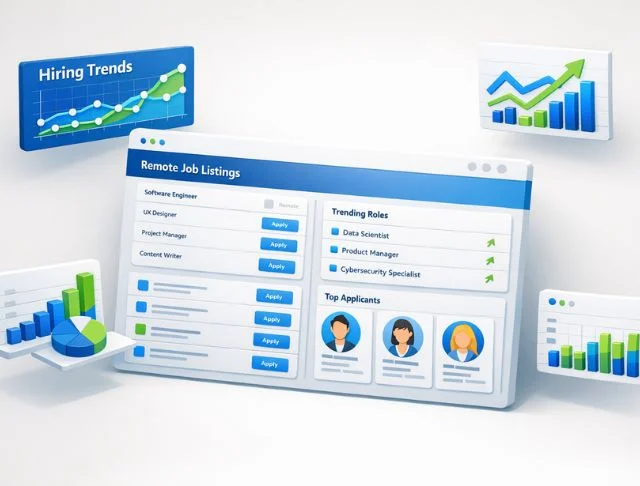
在疫情期间,远程职位的招聘数量激增,此后已稳定在远高于2020年前基准水平的水平。
在美国,提供远程或混合办公选项的职位招聘信息占比在2022年2月达到10.3%的峰值。到2023年11月,这一数字调整至约8.3%,这反映了疫情后的常态化趋势,而非相关性下降。
最新数据显示,灵活工作岗位仍在持续增加。截至2024年底,约39%的新职位招聘信息不要求完全在办公室工作,其中包括24%的混合办公岗位和15%的完全远程岗位。这一比例较上一年的约34%有所上升。
各行业之间的差异依然显著。科技和专业服务行业始终提供较多的远程工作岗位。例如,2023年底,软件开发职位招聘中约有36%为远程工作岗位,尽管这一比例已从疫情期间早期的峰值有所下降。
求职者的行为明显倾向于远程和混合办公岗位,这种需求往往超过了雇主的供应。
截至2023年底,约8.6%的求职搜索包含与远程工作相关的关键词,这表明对灵活岗位的需求持续存在。偏好数据进一步印证了这一趋势。仅有16%的专业人士将完全在办公室工作的岗位列为首选,而55%的人更倾向于混合办公模式。
早在2020年,就有86%的企业采用了视频面试,这一做法至今仍在为分布式招聘提供支持。
随着远程办公的普及,自由职业和合同制工作迅速发展,重塑了传统的就业模式。
2023年,美国约有6400万人从事自由职业,约占劳动力的38%。这一数字较2022年的约6000万人有所增长。自由职业者为经济总计贡献了1.27万亿美元,约占美国国内生产总值(GDP)的6%。
从全球范围来看,这一规模更为庞大。据估计,约有15.7亿人从事自由职业或独立工作,占全球劳动力的近47%。
雇主的需求也在上升。调查显示,58%的管理人员正在招聘独立专业人士从事远程工作。这一转变反映了向灵活用工模式发展的更广泛趋势,企业无需承担长期承诺即可获取全球人才。
数字游民的兴起是远程办公普及最显著的结果之一。
截至2022年,全球数字游民人数估计约为3500万。美国的发展势头尤为迅猛,该国的数字游民数量从2018年的480万增至2024年的1810万,约占劳动力的11%。
这些员工主要从事以数字化为主的工作。其中约51%从事技术、市场营销或创意领域的工作,这些工作均可远程完成,对工作地点的限制极小。

远程办公正在消除地域招聘限制,使人才招聘演变为一场全球性的竞争。
截至2022年,已有58%的企业招聘了跨境技术人才,另有27%的企业正在积极探索这一模式。这一转变反映出招聘趋势正日益转向基于技能可用性而非地理位置的模式。得益于远程基础设施和全球招聘平台的支持,企业越来越多地从国际市场引进人才。
展望未来,跨境远程招聘预计将大幅增长。到2035年,IT和研究领域的大部分职位可能会通过国际远程合同来填补,这将进一步推动劳动力市场的全球化。
各国政府正越来越多地调整移民政策,以吸引远程工作者和数字领域专业人才。
截至2024年年中,已有40多个国家推出了数字游民或远程工作签证计划。此类举措在欧洲、加勒比地区、中东以及亚太部分地区尤为普遍。葡萄牙、墨西哥和爱沙尼亚等国正通过提供优惠的签证条件和生活方式激励措施,积极将自身定位为远程工作目的地。
未来预测显示这一群体将迅速增长。到2030年,全球数字游民人数可能超过1亿,而2020年代初这一数字仅为约3500万。这种增长势头可能会加剧各国之间的竞争,各国政府将通过提供税收优惠、基础设施以及提升生活质量等激励措施来吸引远程工作者。
人工智能和沉浸式技术的进步将重新定义远程团队的协作方式。
虚拟现实和增强现实平台正逐渐成为远程交互的下一代载体。虚拟会议环境和数字办公空间等工具旨在模拟面对面的协作体验。预计到2030年,全球AR和VR市场规模将超过3000亿美元,并可能影响多达2300万个就业岗位。
这些技术正在推动早期版本的虚拟办公室的出现,团队可以在共享的数字环境中进行互动。尽管此类平台仍处于开发阶段,但到2030年代中期,它们有望成为主流,实现实体与数字工作空间的融合。
远程办公的长期前景表明,它将呈现稳步增长的态势,而非彻底转型。
预测显示,支持远程办公的数字化岗位将大幅增加,到2030年将新增数百万个岗位。针对高管的调查表明,完全远程办公和混合办公的形式都将逐步增加。据预测,到2028年,约11.2%的员工将完全远程办公,16.3%的员工将采用混合办公模式,这两项比例均高于2023年的水平。
据保守估计,到2035年,20%至30%的知识型岗位可能实现完全远程办公。而更乐观的预测——考虑到数字游民的增长和全球招聘趋势——则表明,多达三分之一的岗位可能实现地点无关化。
地区差异仍将存在。预计美国、加拿大、西欧、澳大利亚和新西兰等高收入经济体的远程办公普及率将保持在最高水平,通常占劳动力的25%至30%。
资源: 世界经济论坛、 麦肯锡, 高德纳, 德勤, 经合组织, 国际货币基金组织(IMF), Statista, 布鲁金斯学会
远程办公已从小众做法转变为全球劳动力市场的重要组成部分。疫情加速了这一模式的普及,尽管部分员工已返回办公室,但混合办公和远程办公模式的普及率已稳定在远高于2020年之前的水平。
展望2035年,远程办公和混合办公预计将稳步增长。无国界招聘、数字游民的迁移以及人工智能驱动的协作将进一步重塑劳动力结构。
混合型模式很可能仍将占据主导地位。工作将越来越由可及性和灵活性来定义,而非地点,从而形成一个更加全球化和适应性更强的劳动力市场。