在德国,雇主有义务为员工缴纳保险费。然而,各种保险的类型、具体内容、由谁缴纳、缴纳比例、各保险的保障范围以及相关的保险义务,往往会让外国雇主感到困惑和压力。
除了支付固定的保险费外,还有许多其他事项需要处理和考虑。如果雇主对保险的方方面面不够了解,可能会面临法律问题。这些问题可能包括罚款、限制等。
正因如此,在本指南中,我将详细介绍在德国需要缴纳的所有保险类型、具体金额以及其他重要细节。让我们开始吧……
作者
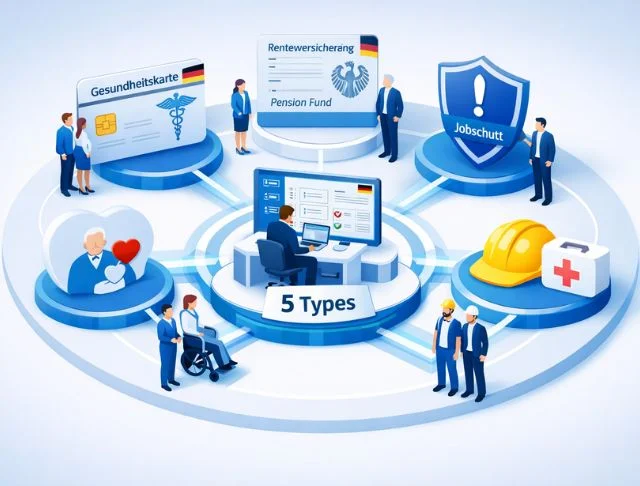
在德国,雇主有义务为员工缴纳保险费。然而,各种保险的类型、具体内容、由谁缴纳、缴纳比例、各保险的保障范围以及相关的保险义务,往往会让外国雇主感到困惑和压力。
除了支付固定的保险费外,还有许多其他事项需要处理和考虑。如果雇主对保险的方方面面不够了解,可能会面临法律问题。这些问题可能包括罚款、限制等。
正因如此,在本指南中,我将详细介绍在德国需要缴纳的所有保险类型、具体金额以及其他重要细节。让我们开始吧……
作者
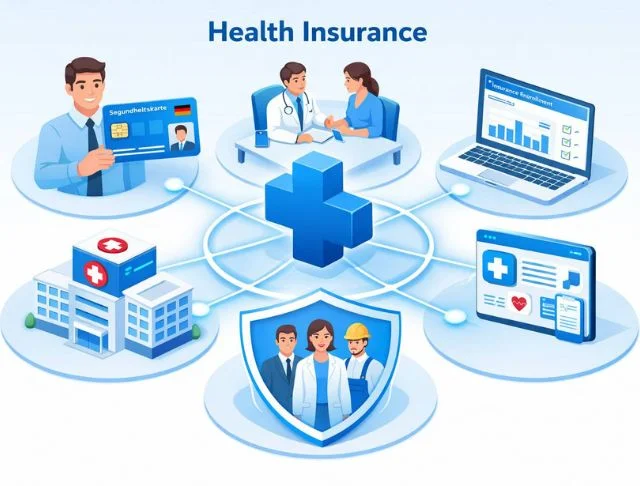
法定医疗保险(法定医疗保险——GKV)是德国社会保障体系中的一项强制性组成部分。它为雇员提供全面的医疗保健服务,包括门诊治疗、住院护理、处方药以及预防性保健。
雇主和雇员通过工资扣缴,平均分担法定医疗保险的缴费。
组件 | 评分 |
基本医疗保险 | 总工资的7.3% |
补充内容 | 适用健康保险基金额外缴费率的50% |
雇主缴费总额 | 约占总工资的8.65% |
7.3%的基本费率在全国范围内统一。附加缴费比例因医疗保险基金而异,2026年的平均水平为2.9%(因此雇主承担其中一半,即约1.45%)。
重要提示: 缴费仅适用于2026年年度缴费评估上限69,750欧元(每月5,812.50欧元)以内的工资。
组件 | 评分 |
基本医疗保险 | 总工资的7.3% |
补充内容 | 适用健康保险基金额外缴费率的50% |
员工基本缴费总额 | 约占总工资的8.65% |
德国的法定医疗保险提供全面的医疗保障。医疗保险涵盖以下内容:

养老保险是德国的一项强制性社会保障计划。它为雇员提供退休后的收入保障,并在其劳动能力减损或身故时提供经济保障。
雇主和雇员共同缴纳这笔保险费。与医疗保险一样,雇主承担养老保险总缴费额的50%。
组件 | 评分 |
养老保险 | 总工资的9.3% |
雇主缴费总额 | 总工资的9.3% |
重要提示: 缴费仅适用于2026年年度缴费评估上限101,400欧元(每月8,450欧元)以内的工资部分。
组件 | 评分 |
养老保险 | 总工资的9.3% |
员工缴费总额 | 总工资的9.3% |
福利类型 | 描述 |
标准退休金 | 达到法定退休年龄后领取的每月养老金。对于1964年及以后出生的员工,目前的标准退休年龄为67岁。符合条件且累计缴费年限不少于45年的员工,在特定条件下可享受全额养老金。 |
提前退休养老金 | 在达到标准退休年龄之前,根据员工的年龄、缴费记录及适用的法律要求,可能可以领取减额养老金。养老金减额通常适用于提前退休的情况。 |
残疾抚恤金 | 针对因健康原因导致完全或部分丧失工作能力的员工,提供每月经济补助(减损劳动能力养老金——Erwerbsminderungsrente),具体需符合相关资格要求。 |
遗属抚恤金 | 为已故被保险人的遗属(配偶和子女)提供经济支持。根据资格标准,福利包括遗孀(遗夫)抚恤金以及孤儿抚恤金。 |
康复福利 | 旨在恢复或维持员工工作能力的扶持措施,包括医疗康复和职业重返计划。 |
职业培训支持 | 当员工因健康原因或其他符合条件的情况而无法继续从事原有职业时,为其提供再培训或职业发展措施的经济援助和支持。 |
养老金福利采用积分制:根据员工年薪与德国所有参加养老金保险的劳动者平均收入的对比情况,每工作一年即可获得相应的养老金积分。
一名平均收入为45年的员工(45分)每月可领取约1,913欧元的标准退休金(45 × 42.52欧元)。

失业保险是德国的一项强制性社会保障计划,与养老保险和医疗保险一样。它为失业员工提供经济支持和就业安置援助。
失业保险(Arbeitslosenversicherung)的费用由雇主和雇员共同承担。雇主缴纳的金额与雇员相同。具体情况如下:
组件 | 评分 |
失业保险 | 总工资的1.3% |
雇主缴费总额 | 总工资的1.3% |
重要提示: 缴费金额仅以失业保险的年度缴费评估上限为限,该上限与养老保险的缴费上限挂钩。
组件 | 评分 |
失业保险 | 总工资的1.3% |
员工缴费总额 | 总工资的1.3% |
福利类型 | 描述 | 资格要求 |
失业 第一类失业救济金(Arbeitslosengeld I) | 计算得出的净收入的60%(如有子女的领取者为67%)。最长可领取12个月;对于参保时间较长的年长员工,领取期限可延长(最长可达24个月)。 | 在过去30个月中工作12个月以上;已登记为求职者 |
公民津贴(Bürgergeld) 社会救助金(非通过失业保险筹资)。 | 针对无力承担生活费用且无权领取足额失业保险金的个人提供的基本福利保障。
| 低收入;已登记为求职者 |
就业安置 服务 | 通过联邦就业局提供免费的职业咨询、职位匹配和求职支持 | 所有已注册的求职者 |
培训与 重新资格认定 | 职业培训、认证项目和技能提升的资金支持 | 需要掌握新技能的求职者 |
创业补助金(Gründungsgeld) | 适用于符合条件的、开始自主创业的失业人员,但须经联邦就业局批准。 | 附商业计划书 |
搬迁 帮助 | 如果新工作地点在其他城市,将提供差旅费和搬迁费用的补助 | 接受了当前地区以外的工作 |

长期护理保险是一项强制性社会保险计划,旨在帮助支付因疾病、残疾或年老而无法自理的个人所需的护理费用。
长期护理保险的缴费通常由雇主和雇员各承担一半,在大多数联邦州,双方的基础费率均为1.8%(合计3.6%)。由于“无子女附加费”以及地区差异(特别是在萨克森州),雇员可能需要承担更高的份额。
在萨克森州,雇主缴纳比例降至1.3%,而雇员缴纳比例为2.3%(育有一名子女)或2.9%(无子女且年满23周岁),这反映了历史上关于公共假日的补偿安排。
组件 | 评分 |
长期护理保险 | 长期护理保险:工资总额的1.8%(在大多数联邦州,由雇主承担)。 |
组件 | 评分 | 员工类型 |
基础长期护理保险 | 总工资的1.8%(在大多数联邦州) | 全体员工 |
无子女附加费 | 总工资的+0.6% | 无子女 23岁及以上的员工 |
员工缴费总额 | 有子女的雇员,其总缴费率为1.8%(在大多数联邦州)。 | 有子女的员工 |
员工缴费总额 | 员工总缴费率:23岁及以上且无子女的员工为2.4%(在大多数联邦州)。 | 无子女 23岁及以上的员工 |
关键区别: 23岁及以上且无子女的员工需额外缴纳0.6%的附加费,使其总缴费率达到2.4%。但雇主无需分担这部分费用。
福利类型 | 描述 | 保障水平 |
家庭护理福利(Hausliche Pflege) | 专业的居家护理、个人协助及日常生活支持 | 最高每月2,299欧元(护理等级5,2025/2026年度标准)。 |
住宿护理 福利(护理院) | 养老院住宿及护理服务的全面保障 | 部分覆盖养老院护理费用;住宿、餐饮及投资费用通常需自费。 |
日间与夜间护理(Tages-und Nachtpflege) | 白天或夜间提供的部分护理服务 | 护理等级5级每月最高可获2,085欧元(具体金额取决于护理等级) |
护理援助 产品 | 家居改造、安全设备和护理用品 | 每月最高可报销42欧元用于购买一次性护理用品。 |
护理人员的养老金缴费 | Social security contributions paid for family caregivers working <30 hours/week | 为护理人员提供全面的养老金保障 |
预防性保健 服务 | 旨在延缓需要接受重症监护的早期干预项目 | 免费评估和预防项目 |
治疗与康复 | 物理治疗、职业治疗和医疗康复 | 处方疗法的全额报销 |
长期护理福利根据需求严重程度分为五个护理等级:
护理等级 | 描述 | 每月家庭护理津贴 |
护理等级1 | “仅是独立能力受损” | €128 |
护理等级2 | “重大减值” | €721 |
护理等级3 | “严重损害” | €1,357 |
护理等级4 | “最严重的损害” | €1,685 |
护理等级5 | “独立生活能力严重受损,需要特殊照料。” | €2,085 |

该保险为员工提供针对工伤事故、通勤事故及职业病的保障。
在德国,雇主需承担100%的工伤保险(Berufsgenossenschaft/Arbeitsunfallversicherung)保费。具体金额根据行业风险等级、工资总额以及相关职业保险协会(Berufsgenossenschaft)的不同而有所变化。
组件 | 评分 |
意外保险(仅限雇主) | 浮动(0.7%–13%+,视行业而定) |
总捐款额 | 100%由雇主承担 |
福利类型 | 描述 | 报道范围 |
医疗 治疗 | 全面覆盖门诊就诊、住院治疗、手术及药物费用 | 100%的事故相关治疗费用 |
康复 服务 | 物理治疗、职业治疗、医疗康复 | 对恢复工作能力的处方康复治疗提供全额报销 |
病假工资 (伤残津贴) | 康复期间的收入替代(健康保险病假津贴结束之后) | 在因医疗需要而休养期间,支付约80%的常规收入,但以该员工的净收入为上限。 |
永久 残疾 养老金 | 对患有永久性伤残的劳动者的月度支付 | 根据员工事故前的年收入(Jahresarbeitsverdienst)和劳动能力减损程度(MdE)计算的月养老金。 |
幸存者》 养老金 | 向已故劳动者的遗孀(夫)及子女发放的每月抚恤金 | 遗属抚恤金的计算依据法定规定,以已故员工的年收入为基准。 |
丧葬费用 | 工人因事故死亡时的丧葬费报销 | 根据法律规定,可报销丧葬费用。 |
职业教育 再培训 | 如果员工无法返回原岗位,则提供培训资金 | 对再认证项目的全面覆盖 |
首页 修改 | 为残疾员工进行的住宅改造(坡道、电梯等) | 根据个人康复需求,为必要的住宅改造提供保险保障。 |
场景 | 涵盖了吗? | 示例 |
在工作场所的工作时间内 | 办公室滑倒/摔倒、工厂机械伤害、工作送货途中发生车祸 | |
在办公场所外完成的工作任务 | 是的 | |
工作会议/活动 | 是的 | 会议、团队会议、公司培训 会话 |
公司体育活动 | 是的 | 仅限官方组织且与雇主相关的活动才可纳入保障范围。 |
为公司从事志愿服务 | 是的 | 仅在该活动被视为受保就业活动的一部分时,才属于承保范围。 |
疾病类型 | 示例 | 涵盖了吗? |
呼吸系统疾病 | 石棉肺、矽肺、因接触化学物质引起的哮喘。 | 如果被正式认定为职业病,则可获得赔偿。 |
皮肤病 | 由化学品、油脂、溶剂引起的接触性皮炎 | 是(如果得到官方认可)简体中文(大陆) |
听力损失 | 工业机械引起的噪声性听力损失 | 如果被正式认定为职业病,则可获得赔偿。 |
肌肉骨骼系统疾病 | 因反复搬运引起的慢性背痛、振动综合征 | 是(如果得到官方认可)简体中文(大陆) |
传染病 | 医护人员易患肝炎、结核病;泳池工作人员易感染军团菌 | 如果被正式认定为职业病,则可获得赔偿。 |
癌症 | 石棉导致的肺癌,化学染料导致的膀胱癌 | 是(官方列出的职业病) |
场景 | 涵盖了吗? | 条件 |
从家到单位的直达路线 | 是的 | 没有明显偏差;常规通勤 |
从单位直接回家 | 是的 | 标准往返行程 |
多个工作场所 路线 | 是的 | 当旅行与被保险人的就业活动直接相关时,可获得保险保障。 |
送孩子去托儿所/学校 | 是的 | 在符合法定条件的情况下,因接送儿童去托儿所或学校而产生的某些误差可能获得报销。 |
买日用品/跑腿 | 否 | 与直达路线存在显著偏差 |
通勤途中的社交活动 | 否 | 与朋友聚会、购物、上班前或下班后去健身房 |
您已经了解到,在德国管理员工保险是一项复杂的工作,对于不熟悉当地劳动法规的外国公司而言尤其如此。
通过其“Employer of Record ”(EOR)服务,FMC Group 可处理员工注册、薪资管理以及强制性社会保险缴费,包括医疗保险、养老保险、失业保险、长期护理保险和意外伤害保险。
该服务免去了在德国设立本地实体的必要,既节省时间,又让整个流程变得轻松无忧。