随着企业越来越需要快速招聘员工,且往往涉及跨境招聘, Employer of Record (EOR) 服务正迅速受到欢迎。
许多组织依靠EOR 服务提供商,在无需在每个国家设立法律实体的情况下,在本地和国际范围内雇佣员工并管理薪资。
截至2026年,全球约有 800家EOR 公司,将传统的招聘方式转变为更快捷、更灵活的流程。
基于此,让我们来探讨一下EOR 服务提供商如何重塑全球招聘行业。

作者
合著者
随着企业越来越需要快速招聘员工,且往往涉及跨境招聘, Employer of Record (EOR) 服务正迅速受到欢迎。
许多组织依靠EOR 服务提供商,在无需在每个国家设立法律实体的情况下,在本地和国际范围内雇佣员工并管理薪资。
截至2026年,全球约有 800家EOR 公司,将传统的招聘方式转变为更快捷、更灵活的流程。
基于此,让我们来探讨一下EOR 服务提供商如何重塑全球招聘行业。
作者
合著者

IEC集团的一项调查显示 全球有800多家EOR 企业 (2025年)。
市场规模(2023–2025年): 全球EOR 市场规模从 44亿美元 (2023年)→ 52亿美元 (2024年)→ 55亿美元 (2025年)。
客户采用情况: 到2024年,35%的企业在国际招聘中采用了EOR服务。中型企业在组建远程团队时的采用率上升至47%。
市场复合年增长率(CAGR): 多家机构预计 年增长率为6%–8% 将持续至2020年代末。Exactitude咨询公司预测 到2034年年均复合增长率为9.5% 。Atlas (IEC) 预测到2028年市场规模将达到100亿美元。
使用量的增长: 一份报告指出 2023年全球xml-ph-0000@deepl.internal使用量增长了28%EOR (主要得益于远程招聘)。这反映了使用量的增长,但并未体现服务提供商数量的变化。
新晋企业: IEC 2025研究报告重点指出,一批新的“领导者级新晋企业”(WorkMotion、Mercans、Skuad/Payoneer WFM)正跻身行业前列。其他分析报告还指出,数十家专注于EOR 的区域初创企业正活跃于市场(例如,G-P收购了Patycro以拓展拉美市场)。
融资与并购:EOR 各公司已筹集 51亿美元 的风险投资/私募资金,而大型薪资/人力资源公司正通过合作或收购的方式获取EOR 相关能力(例如ADP与Globalization Partners的合作)。这一投资趋势预示着将有众多新进入者,但具体数量尚不明确。
市场与服务提供商:EOR 市场正在迅速扩张(2025年将达到55亿美元),且服务提供商数量众多(数百家)。
市场碎片化: 市场上存在800多家服务提供商这一事实表明,其中许多规模较小;市场增长率(年复合增长率6%–9%)略高于服务提供商数量翻番的速度(如果真能翻番的话)。换言之,随着使用规模的扩大,每家服务提供商的平均收入可能正在上升。
报告预测市场规模(例如 到2030年将达到80–100亿美元)。市场的持续扩张(到2030年将达到80亿至120亿美元)意味着服务提供商数量将增加,或现有企业的规模将进一步扩大。业界分析认为,2025至2026年间将涌现更多初创企业,甚至可能出现首次公开募股(IPO)。
来源: FMC Group, EINPressWire, OEMAmerica, DelanceyStreetPartners
地区 | 全球EOR 市场份额(约) |
北美(美国、加拿大) | 40–45% |
欧洲 | 28–30% |
亚太地区 | 22–24% |
拉丁美洲 | 4% |
中东与非洲 | 9% |
市场份额: 北美(主要是美国)占据最大份额(约占全球收入的40–45%)。
重点国家(美国): 美国是推动这一比例的主要力量,到2024年,该国71%的企业将允许远程办公。2024年,美国约35%的跨境招聘是通过EOR 平台完成的。许多全球顶尖的EOR 服务提供商均起源于美国。
加拿大: 加拿大的市场规模虽小,但市场一体化程度较高;根据《美墨加协定》(USMCA),增强油气回收(EOR)企业可简化跨境招聘流程。
市场份额: 欧洲占全球EOR 业务总量的28%至30%。预计2024年欧洲EOR 市场规模将达到19.3亿美元。
主要市场: 西欧占据主导地位——英国、德国、法国和荷兰是最大的市场。(英国脱欧以及欧盟各国各异的劳动法推动了英国和欧盟市场的需求。)
服务提供商: 许多EOR 公司总部位于欧洲,或在当地拥有强大的运营网络(例如FMC Group 、WorkMotion、TMF、Papaya)。欧洲复杂的监管环境(GDPR、劳动保护法规)是其占据较大市场份额的主要原因。
市场份额: 亚太地区(APAC)占全球EOR 收入的22%至24%。Dataintelo报告显示,2024年亚太地区市场规模为16.1亿美元,复合年增长率(CAGR)为17.1%。SSR预测,至2034年该地区将保持10%的复合年增长率。
主要市场: 印度、中国、新加坡和阿联酋(尽管阿联酋同时属于中东和非洲地区)是亚太地区的主要枢纽。亚太地区是增长最快的地区。
服务提供商: 该地区有区域性专业服务商(例如:Multiplier、Globalization Partners Asia、Safeguard Global)在此开展业务。
市场份额: 中东和非洲(MEA)地区(占全球市场的9%)规模虽小,但发展迅速。在中东地区,阿联酋和沙特阿拉伯是重点市场。97%的阿联酋企业计划扩大业务规模,其中41%将借助外部招聘合作伙伴(如EOR服务商)。
驱动因素: 独特的当地法规(签证担保、沙特化配额)催生了对能源运营顾问(EOR)的需求。非洲的EOR 市场尚处于起步阶段;主要国家包括尼日利亚、肯尼亚和南非。
市场份额: 拉丁美洲占全球EOR 市场的4%(远小于北美和欧盟)。
增长: 然而,市场需求强劲——一份报告指出,拉丁美洲地区EOR 的使用量年增长率达12%。另一项调查显示,2022年至2024年间,拉丁美洲地区EOR 的使用量增长了48%。
主要国家: 巴西和墨西哥是最大的市场,哥伦比亚和智利正在崛起(美国和欧盟企业通过nearshoring 开展业务)。多家区域性EOR 服务提供商以及 G-P/Deel 的业务扩张都将拉丁美洲作为目标市场。
客户构成: 中小企业(SME)占 EOR 客户总数的50%以上。许多广受欢迎的EOR 平台(如Deel、Oyster、Remote)最初的目标客户群体正是初创企业及科技类中小企业。
企业EOR : 全球企业也使用EOR服务;甲骨文、IBM等公司与EOR合作开展国际人才招聘。
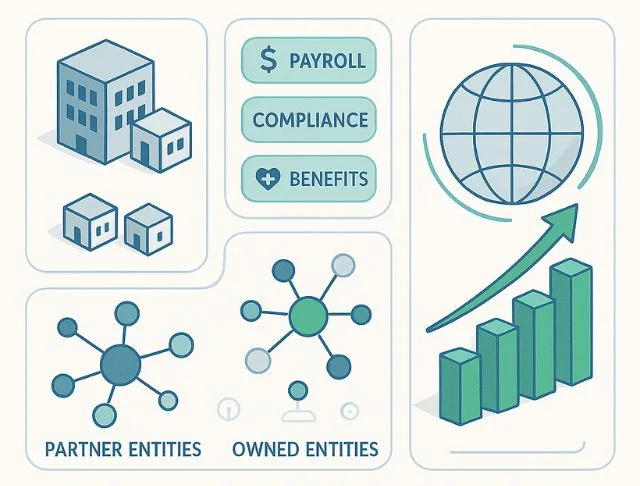
服务内容: 所有EOR服务商均提供核心服务(本地雇佣合同、薪资发放、法定福利、税务处理)。部分服务商还提供附加模块(承包商管理、HRIS系统集成、全球薪资统筹)。
实体模型: 提供商因实体所有权的不同而有所差异。Valuates 报告了 聚合商模式 (合作伙伴网络)占据68%的市场份额,而全资所有制模式仅占32%。
示例: G-P 和 Atlas HXM 拥有众多本地实体,而 Deel 和 Remote 则依托合作伙伴网络。IEC 指出,实体的所有权是两者的关键区别点。
技术采用情况: 38% 的服务提供商在薪资核算和合规自动化方面应用了人工智能。34% 的服务提供商提供多语言入职服务和实时合规功能。
HRIS/云: 根据SSR行业的一篇帖子,38%的新部署的EOR 采用了基于云的人力资源信息系统(HRIS)平台。人工智能驱动的新员工入职流程同比增长了32%,人工智能工具将合规性错误的检测率提高了29%。
概述: 许多雇主代理(EOR)都强调技术集成(API、自助服务门户)。
全球覆盖范围: 领先的平台宣称其覆盖范围非常广泛。例如: Deel 支持来自 150多个国家; Atlas HXM 在 160多个; Borderless AI 在 170+。以人为本的EOR ;FMC Group 业务覆盖50多个国家。
小型/本地提高采收率(EOR)服务商: 规模较小或区域性的服务商覆盖的市场范围要小得多。例如,一家专注于拉丁美洲市场的EOR 可能仅覆盖2至5个国家。
来源: SSR, WFA, GiniTalent

PEO规模(美国): 在美国,PEO服务于20.8万家企业(390万名工作场所员工)。PEO(例如ADP TotalSource、TriNet)的数量从数十家到数百家不等(NAPEO列出了美国境内的850家PEO)。
市场定位: PEO主要服务于国内客户;EOR则服务于跨境客户。一份2025年的指南指出:“PEO专攻美国国内人力资源业务,而EOR则专注于国际招聘”。
EOR 与自由职业平台相比: 全球就业平台(如Upwork、Fiverr、Deel的承包商服务等)拥有数以千计的客户,但主要面向承包商。EOR 则是一个更专注于雇员的细分领域。
重叠部分: 部分公司同时提供“EOR ”和承包商解决方案(例如 Deel)。然而,“就业平台”的数量要多得多(例如 LinkedIn、Upwork),两者无法直接比较。
传统企业与初创企业: 传统薪资/人力资源外包服务商(如ADP、Paychex、TriNet、Insperity)主导着美国市场,但这些企业直到最近才开始通过合作伙伴提供类似EOR 的服务。
EOR 初创企业: 许多现代远程办公平台(如Deel、Remote、Oyster、Papaya、Velocity)都获得了风险投资的支持。这些平台的风险投资总额达51亿美元,表明该行业正处于快速增长阶段。
市场地位: 传统外包服务商虽提供全球薪资管理服务,但专注于EOR 的初创企业如今已占据了“纯粹型”EOR 市场的大部分份额。
市场集中度: 排名前五的EOR 公司约占 47%的市场份额。(Globalization Partners、Deel、Remote、Multiplier、Oyster/Papaya通常被列为顶级供应商。)
领先企业: Globalization Partners(在IEC地图上标注为“G-P”)一直被评为市场领导者。Multiplier等公司也跻身高绩效象限。
新兴领军企业: IEC的研究报告指出,一些新晋企业(WorkMotion、Mercans、Skuad/Payoneer WFM)正跻身前列。
覆盖范围: 顶级服务商宣称覆盖范围广泛(150–170+个国家)。广泛的覆盖范围和技术功能是关键的竞争因素。
近期动向: 行业报告指出,行业顶层出现了一些变动。例如,《IEC 2025》提到 “降级:数位前任领导者失去了职位” ,并特别指出Deel因争议被暂时排除在外。
区域分布: 如前所述,北美(40–45%)和欧洲(28–30%)占据主导地位。亚太地区(22–24%)占比显著;拉丁美洲和中东及非洲合计占比不足15%。
新进入者: IEC报告(2025年5月)特别点名了 WorkMotion、Mercans、Skuad/Payoneer 为跻身顶尖行列的新晋领军企业。这些公司在短短几年内迅速扩大了业务覆盖范围并提升了营收。
成熟企业: 传统企业(G-P、Multiplier、Papaya、Remote、Oyster、Velocity)仍占据较大市场份额。许多顶级服务商(G-P除外)成立于2015年至2020年间,因此从成立时间来看,它们仍属于“初创企业”。
定价层级:EOR 服务提供商通常采用分级套餐(例如“初创企业/中小企业”与“企业级”)。
典型费用: 大多数EOR公司收取 按每位员工收取的固定月费。全球范围内,EOR 的平均费用约为 每月每位员工200–600美元 (约占薪资的10%–15%)。
定价示例: 一些服务商主打低廉的入门价格(例如,Remote People 的起价为 199美元/员工/月),而其他供应商的基础费用则较高(例如,Oyster的EOR 套餐起价为 699美元/员工/月)。
各地区费用范围:EOR 费用因地区而异(反映了当地劳动力市场的复杂性)。各地区每名员工的典型月费如下:
地区 | EOR 的典型费用(美元/员工/月) |
拉丁美洲 | 300–500美元 |
亚太地区 | 350–600美元 |
中东 | 400–700美元 |
非洲 | 300–550美元 |
全球平均值 | 400–600美元(工资的10–15%) |
定价模式: 几乎所有EOR服务商都会根据客户要求提供定制报价;很少有服务商公布标准套餐。按员工人数收取固定费用是最常见的方式。
成本与内部处理的对比: EOR服务通常费用为 每月每位员工300–800美元 (视国家/服务而定),而设立当地实体则可能需要 2,000–10,000+美元 的一次性费用外加运营成本。研究表明,当在一个国家招聘≲10–15人时,EOR (雇主外包)更具成本效益。换言之,EOR 的溢价往往能通过节省设立时间和降低风险而获得回报。
人工智能驱动的平台:EOR 主要EOR(员工外包)服务商正在将AI技术融入业务。例如:Globalization Partners(G-P)推出了一款采用 “代理式AI” 技术,用于合规管理和客户支持。供应商Borderless AI也强调了其在合同生成方面的AI应用。
自助服务功能: 大多数现代雇主外包服务商(EOR)都提供客户门户。G-P的新版EOR 特别强调 自助入职功能 (用户可自行完成招聘和入职流程)。
自动化: EOR 服务商利用自动化技术优化工作流程。例如,Borderless AI 主打自动生成合同和合规性核查功能,而 G-P 的“全球合规引擎”则能实时自动应用劳动法相关规定。
API 与集成:EOR 许多EOR服务商都提供开发者API。Deel的API支持在 150多个国家/地区。G-P的平台明确采用 “API优先” ,并设有供开发者进行集成的开发者门户。
EOR市场正呈上升趋势,随着对远程和快速招聘需求的增长,Employer of Record 公司的数量也在不断增加。
随着远程办公企业和远程办公人员数量的持续增加,EOR 服务正保持着持续增长的势头。
如需了解“EOR ”行业的详细市场概况,建议阅读 《名义雇主市场:规模、增长与趋势(2026)》。