德国的税前工资与税后工资 [2026年雇主指南]

作为外国雇主在德国招聘员工时,需要特别关注的核心事项之一就是薪资。

因为在录用前(如薪资谈判)和录用后(如计算税款和缴纳月度保险费)的许多事项都取决于薪资。

因此,在本文中,我们将介绍您在德国招聘时应了解的所有重要信息,例如税前工资与税后工资的关键区别、税前工资包含哪些内容、两者的具体示例等。

斯蒂芬·多恩的照片
斯特凡·多恩

作者

德国的税前工资与税后工资:雇主需知事项
德国的税前工资与税后工资:雇主需知事项

作为外国雇主在德国招聘员工时,需要特别关注的核心事项之一就是薪资。

因为在录用前(如薪资谈判)和录用后(如计算税款和缴纳月度保险费)的许多事项都取决于薪资。

因此,在本文中,我们将介绍您在德国招聘时应了解的所有重要信息,例如税前工资与税后工资的关键区别、税前工资包含哪些内容、两者的具体示例等。

德国的税前工资与税后工资 [2026年雇主指南]

斯蒂芬·多恩的照片
斯特凡·多恩

作者

目录

联系我们

斯蒂芬·多恩 摄影

斯特凡·多恩

管理合伙人

美国国旗 德国国旗

了解德国的税前工资与税后工资

了解德国的税前工资与税后工资

在德国,税前工资是指员工在扣除任何税款或强制性扣款前的总收入。雇主会在劳动合同和录用通知书中注明这一金额。

净工资是指员工在扣除所得税、医疗保险、养老保险、失业保险和长期护理保险等各项扣款后,实际到账的金额。

在许多情况下,员工实际到手的工资仅为税前工资的55%至70%左右,具体比例取决于纳税等级、收入水平、婚姻状况以及福利待遇。由于在德国,税前工资与税后工资之间的差额相当大,因此雇主必须清楚税前工资包含哪些项目,以及在招聘时应设定多少薪资。

德国的税前工资包括哪些内容?

德国的税前工资包括哪些内容

基本工资

基本工资(Grundgehalt)是指您根据合同约定,为员工正常工作时间支付的固定报酬。这是员工薪资核算的基础,并决定了社会保险缴费和加班费率的基准。

雇主需要了解的内容:

  • 在合同谈判中通常以年薪形式表述,但在雇佣合同(Arbeitsvertrag)中则以月薪形式表述,并按月发放
  • 是计算雇主社会保险缴费额的基础(约占税前工资的20%至25%)
  • 必须达到或超过国家最低工资标准(Mindestlohn,2026年起为每小时13.90欧元,2027年1月起上调至14.60欧元)
  • 未经合同修订,不得单方面减少

奖金与绩效激励

奖金(Prämien)和绩效奖励(Leistungszulagen)是您可以根据个人、团队或公司绩效发放的浮动薪酬。

这些收入均需全额纳税,雇主必须将其计入总薪资的计算中。年度绩效奖金、佣金、利润分成和签约奖金是雇主通常会计入的几种常见类型。

加班费

加班费(Überstundenvergütung)是雇主为员工超出合同规定工作时间所工作的工时支付的报酬。在德国,雇主可以以现金形式支付,也可以以补休形式补偿。如果以现金支付,加班费需全额纳税。部分合同规定了更高的加班费率(例如,小时工资的125%或150%)。 请注意,无薪加班仅在合同中明确规定的情况下才被法律允许,这在管理层和高级职位中较为常见。

节假日和圣诞奖金

许多德国雇主会发放假期奖金(Urlaubsgeld)和圣诞奖金(Weihnachtsgeld)。这些通常被称为“第13个月工资”和“第14个月工资”。

在德国,哪些扣除项目会使毛薪减至净薪?

所得税(Lohnsteuer)

所得税(Lohnsteuer)是员工毛工资中扣除额最大的项目。这是一种累进税,其税额根据员工的年收入、纳税等级(Steuerklasse)和适用的免税额计算。雇主有责任根据员工的纳税等级从其工资中代扣所得税,并将其上缴税务机关。

团结附加费

团结附加费(Soli)是在计算出的工资税基础上额外征收的5.5%的费用,但自2021年起,该费用仅适用于高收入人群。德国政府推出该附加费是为了筹集统一费用。该费用同样由雇主代扣代缴。

教会税

教会税(Kirchensteuer)仅适用于作为公认宗教团体(例如天主教或新教)注册成员的雇员。税率为应纳税所得额的8%(大多数州)或9%(巴伐利亚州和巴登-符腾堡州)。雇主会根据雇员的电子工资税证明(ELStAM)自动代扣教会税,该证明上载明了雇员的注册宗教归属。

医疗保险缴费

对于收入低于收入门槛(Versicherungspflichtgrenze,2026年为77,400欧元/年)的大多数员工,参加健康保险(gesetzliche Krankenversicherung,GKV)是强制性的。雇主有责任从员工毛工资中代扣50%的总缴费额,并将剩余的50%直接缴纳给健康保险基金。

养老保险缴费

养老保险(gesetzliche Rentenversicherung,GRV)为国家养老金体系提供资金。雇员和雇主各承担一半的缴费。雇主从雇员的毛工资中代扣9.3%,并自行缴纳同等金额。

失业保险缴费

失业保险(Arbeitslosenversicherung,ALV)用于资助就业安置服务和失业救济金(Arbeitslosengeld)。外国雇主从雇员的毛工资中代扣1.3%,并缴纳同等比例的1.3%作为雇主缴费。

长期护理保险缴费

长期护理保险(Gesetzliche Pflegeversicherung)承担护理费用。雇主缴费率始终为1.8%,而雇员缴费率则根据子女数量的不同,在2.4%至0.8%之间浮动。

德国毛薪与净薪示例

德国毛薪与净薪示例

单个员工的计算示例

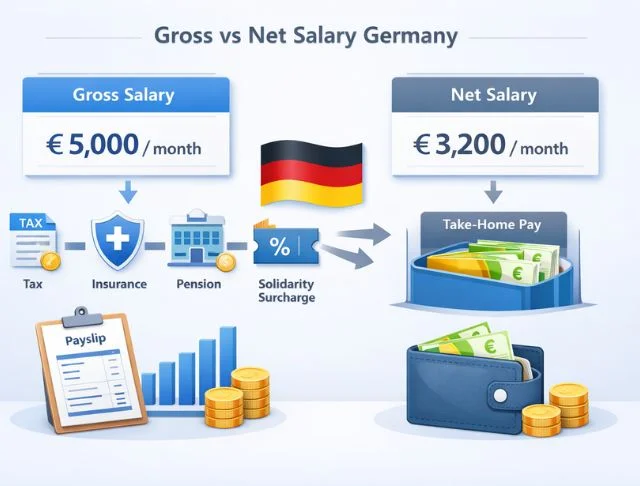
一名属于第一类纳税等级、月薪总额为5,000欧元的单身员工,可获得约:

  • 税前工资:5,000欧元
  • 所得税:约850欧元
  • 医疗保险:约440欧元
  • 养老保险:465欧元
  • 失业保险:65欧元
  • 长期护理保险:120欧元
  • 预计净工资:约3,060欧元

具体金额取决于联邦州、保险公司以及附加福利等因素。

已婚员工的计算示例

一名已婚员工,若属于第三类纳税等级且税前工资同样为5,000欧元,由于所得税扣除额较低,其税后工资可能会更高。

  • 税前工资:5,000欧元
  • 所得税减免:约430欧元
  • 社会保障缴费:与单身员工类似
  • 预计净工资:约3,480欧元

这就是为什么在德国,已婚员工的手取工资往往明显高于领取相同税前工资的单身员工。

税级如何影响净工资

德国采用纳税等级(“Steuerklassen”)来确定工资税的扣除额。最常见的纳税等级包括:

  • 第一类纳税人:单身雇员
  • 第三类纳税人:家庭收入占比较高的已婚员工
  • 第四类纳税人:收入相当的已婚夫妇
  • 第五类纳税人:某些已婚家庭中收入较低的一方

税级主要影响每月的净工资,而非员工全年的应纳税额。

为什么两名总工资相同的员工拿到的净工资却不同

两名员工即使总工资相同,其净工资也可能不同,因为扣除项目取决于:

  • 税类
  • 婚姻状况
  • 子女人数
  • 医疗保险提供商
  • 教会纳税义务
  • 奖金和额外福利
  • 居住地的联邦州

德国除税前工资以外的雇主成本

德国除税前工资以外的雇主成本

雇主的工资税和缴费

在其他国家,雇主可能需要承担工资税,而在德国,雇主的主要成本是缴纳社会保险费。虽然没有单独的“雇主工资税”,但雇主必须承担所有强制性保险缴费的50%。

强制保险费用

除了标准的社会保险分摊外,雇主还需履行其他强制性保险义务。这些义务包括工伤保险、雇主责任保险以及继续支付工资的义务。

带薪年假成本

德国规定每年至少有20天带薪年假(以每周工作5天为基准),但大多数集体协议和劳动合同规定的天数为25至30天。雇主在终止劳动关系时,必须对未休的年假进行补偿。

病假补偿义务

根据《工资继续支付法》(Entgeltfortzahlungsgesetz),雇主必须在每次患病期间支付100%的税前工资,最长不超过6周。6周后,由医疗保险接管。

未休年假补偿金和最终结算

在劳动关系终止(辞职或解雇)时,雇主必须在最终结算(Abfindung 或 Endabrechnung)中支付所有未休年假的补偿。

带薪休假补偿 = (年总工资 ÷ 250 个工作日) × 未休年假天数

示例: 一名员工年收入为60,000欧元,有10天未休假:

日费率 = 60,000 欧元 ÷ 250 = 240 欧元

带薪休假补偿 = 240 欧元 × 10 个未休假期 = 2,400 欧元

雇主如何在德国准确计算净工资

雇主如何在德国准确计算净工资

如何使用德国薪资计算器

德国薪资计算器可帮助雇主快速估算员工到手工资和总薪资成本。这些工具可计算:

  • 所得税扣除
  • 社会保险费
  • 雇主的工资成本
  • 月净工资
  • 年度净利润

与当地薪资专家合作

许多外国公司都会与德国的薪资专家合作,以避免合规方面的失误。当地专家可协助雇主:

  • 准确处理工资核算
  • 应用正确的税级
  • 管理社会保障申报
  • 处理员工福利和休假津贴
  • 遵守德国劳动法

在德国使用Employer of Record (EOR)

外派人员代表(Employer of Record ,简称EOR)可代表在德国招聘的外资企业处理薪资发放、税务申报、雇佣合同以及法定缴费等事宜。

使用EOR 可帮助雇主:

  • 无需设立当地实体即可快速招聘
  • 降低薪资合规风险
  • 确保净薪资计算准确
  • 管理入职和雇佣事务
  • 遵守德国劳动法规

在德国使用FMC Group 管理薪资

FMC Group 一直以来 提供employer of record 服务 服务已逾15年,业务覆盖包括德国在内的50多个国家。虽然雇主可以通过使用EOR (劳务派遣)在无需注册当地实体的情况下雇佣员工,但FMC Group 还负责管理薪资、税务、每月缴费以及休假管理,并完全遵守德国劳动法。请预约与我们通话,了解我们如何帮助您的公司实现规模化发展。

联系斯蒂芬

我们期待您的回复