
Heute werden wir uns speziell mit dem Vergleich zwischen der Nutzung eines „ Employer of Record “-Dienstes und der Gründung einer deutschen Tochtergesellschaft für Ihren Personalbedarf befassen.
Im Gegensatz zu vielen anderen Ländern sind Arbeitgeber in Deutschland nicht verpflichtet, eine Tochtergesellschaft jeglicher Art zu gründen, um Mitarbeiter einzustellen. Lohnt es sich also, mit einem „ EOR “ zusammenzuarbeiten? Denn der Hauptvorteil dieser Dienstleistungen besteht darin, dass die Gründung eines Unternehmens entfällt.
Die ausführliche Antwort finden Sie in diesem Blogbeitrag. Wir werden alle wichtigen Möglichkeiten der Personalbeschaffung in Deutschland sowie die genauen Unterschiede zwischen der Einstellung über einen EOR und der Einstellung über Ihr eigenes Unternehmen beleuchten, wobei wir Aspekte wie Zeitaufwand, Aufwand, Kosten und vieles mehr behandeln werden.
Lassen Sie uns also ohne weitere Umschweife damit beginnen, eine „ EOR “ mit der Gründung einer deutschen Tochtergesellschaft zu vergleichen.

Autor
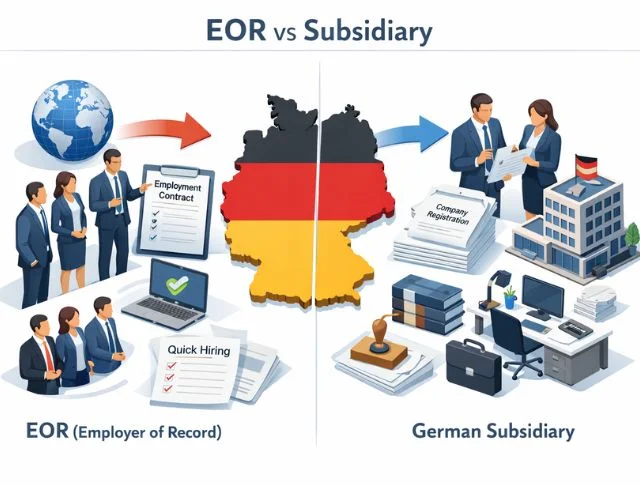
Heute werden wir uns speziell mit dem Vergleich zwischen der Nutzung eines „ Employer of Record “-Dienstes und der Gründung einer deutschen Tochtergesellschaft für Ihren Personalbedarf befassen.
Im Gegensatz zu vielen anderen Ländern sind Arbeitgeber in Deutschland nicht verpflichtet, eine Tochtergesellschaft jeglicher Art zu gründen, um Mitarbeiter einzustellen. Lohnt es sich also, mit einem „ EOR “ zusammenzuarbeiten? Denn der Hauptvorteil dieser Dienstleistungen besteht darin, dass die Gründung eines Unternehmens entfällt.
Die ausführliche Antwort finden Sie in diesem Blogbeitrag. Wir werden alle wichtigen Möglichkeiten der Personalbeschaffung in Deutschland sowie die genauen Unterschiede zwischen der Einstellung über einen EOR und der Einstellung über Ihr eigenes Unternehmen beleuchten, wobei wir Aspekte wie Zeitaufwand, Aufwand, Kosten und vieles mehr behandeln werden.
Lassen Sie uns also ohne weitere Umschweife damit beginnen, eine „ EOR “ mit der Gründung einer deutschen Tochtergesellschaft zu vergleichen.
Autor
Nehmen Sie Kontakt mit uns auf

Stephan Dorn
Geschäftsführender Gesellschafter


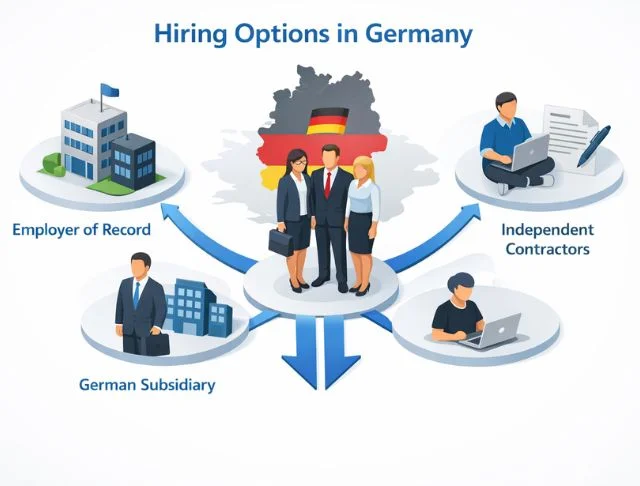
Im Gegensatz zu vielen Ländern wie die Türkei und die VAEverlangt Deutschland NICHT, dass Arbeitgeber vor der Einstellung von Mitarbeitern eine juristische Person gründen. Dies bietet ausländischen Arbeitgebern drei zuverlässige Möglichkeiten, Mitarbeiter einzustellen. Jede davon ist mit unterschiedlichen Graden an administrativer Verantwortung, Compliance-Risiken und langfristiger Bindung verbunden.
Wenn ausländische Arbeitgeber Mitarbeiter in Deutschland beschäftigen, ohne über eine lokale Niederlassung zu verfügen, müssen sie diese bei den zuständigen deutschen Behörden anmelden. Dazu gehören die Stellen für Lohnabrechnung, Lohnsteuer und Sozialversicherung. Diese Option bietet zwar mehr Kontrolle, bürdet dem Arbeitgeber jedoch auch die gesamte Verantwortung für die Einhaltung der Vorschriften auf.
Ein „ Employer of Record “ stellt Mitarbeiter in Ihrem Auftrag ein, während Sie die tägliche Leitung ihrer Arbeit behalten. Das „ EOR “ fungiert als rechtlicher Arbeitgeber. Es kümmert sich um Arbeitsverträge, Gehaltsabrechnung, Steuerabzüge, Anmeldung bei der Sozialversicherung, gesetzliche Sozialleistungen, Personalverwaltung und die Einhaltung des deutschen Arbeitsrechts. Mit Hilfe eines „ EOR “ können Sie schnell Mitarbeiter einstellen, ohne eine rechtliche Präsenz vor Ort gründen oder eine lokale Personalinfrastruktur aufbauen zu müssen.
Die Gründung einer deutschen Tochtergesellschaft führt zur Schaffung einer eigenständigen juristischen Person. Diese Option bietet vollständige operative Unabhängigkeit und unterstützt die langfristige geschäftliche Expansion. Sie erfordert jedoch die Eintragung des Unternehmens, die laufende Unternehmensverwaltung, die Buchhaltung, die Abgabe von Steuererklärungen, die Lohn- und Gehaltsabrechnung sowie die Einhaltung sowohl gesellschaftsrechtlicher als auch arbeitsrechtlicher Vorschriften. Diese Option eignet sich am besten für Unternehmen, die eine umfangreiche und langfristige Präsenz in Deutschland planen.

Wenn Sie zwischen der Nutzung eines „ Employer of Record “ (EOR) und der Gründung einer deutschen Tochtergesellschaft schwanken, hängt die richtige Entscheidung von mehreren Faktoren ab. Dazu können unter anderem Ihr Zeitplan für die Personalbeschaffung, Ihr Budget, Ihre Möglichkeiten zur Einhaltung gesetzlicher Vorschriften sowie Ihre langfristigen Geschäftsziele gehören.
Faktor | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Definition | Eine externe Organisation beschäftigt die Mitarbeiter rechtlich in Ihrem Namen, während Sie deren tägliche Arbeit leiten. | Ein vor Ort eingetragenes Unternehmen, das Arbeitnehmer direkt beschäftigt und in Deutschland geschäftlich tätig ist. |
Am besten für | Den deutschen Markt testen, schnell Mitarbeiter einstellen oder ein kleines Team beschäftigen. | Unternehmen, die eine langfristige Präsenz und umfangreiche Geschäftstätigkeiten in Deutschland planen. |
Gesetzlicher Arbeitgeber | Employer of Record | Ihre deutsche Tochtergesellschaft |
Einrichtungszeit | Tage bis zu einigen Wochen | Mehrere Wochen bis mehrere Monate |
Anfangsinvestition | Niedrig | Hoch |
Verantwortung für die Einhaltung von Vorschriften | In erster Linie zuständig dafür ist die EOR | Wird vollständig von Ihrem Unternehmen verwaltet |
Langfristige Skalierbarkeit | Ideal für die Expansion in der Anfangsphase; später kann ein Übergang zu einer eigenen Gesellschaft erfolgen. | Am besten geeignet für langfristiges Wachstum und großangelegte Betriebe. |

Einer der größten Unterschiede zwischen einer „ Employer of Record “ (EOR) und einer deutschen Tochtergesellschaft besteht darin, wer der rechtliche Arbeitgeber ist. In der folgenden Tabelle werden die rechtlichen Strukturen der beiden Optionen gegenübergestellt.
Rechtlicher Aspekt | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Gesetzlicher Arbeitgeber | Die „ EOR “ ist der rechtliche Arbeitgeber und übernimmt die Arbeitgeberpflichten. | Ihre deutsche Tochtergesellschaft ist der rechtliche Arbeitgeber. |
Unternehmensregistrierung | Eine Gewerbeanmeldung in Deutschland ist nicht erforderlich. | Ein deutsches Unternehmen muss gegründet und registriert sein, bevor es Mitarbeiter einstellen kann. |
Arbeitsverträge | Die „ EOR “ schließt mit ihren Mitarbeitern Arbeitsverträge ab, die den gesetzlichen Bestimmungen entsprechen. | Ihre Tochtergesellschaft schließt Arbeitsverträge direkt mit den Mitarbeitern ab. |
Haftung des Arbeitgebers | Die „ EOR “ übernimmt die meisten arbeitsrechtlichen Verpflichtungen des Arbeitgebers, während Sie die tägliche Arbeit der Mitarbeiter organisieren. | Ihr Unternehmen trägt die volle Verantwortung für die Einhaltung des Arbeitsrechts, die Lohnabrechnung, die Steuern und die gesetzlichen Verpflichtungen. |
Anforderung hinsichtlich einer lokalen juristischen Person | Nicht erforderlich. | Erforderlich, bevor Sie als lokaler Arbeitgeber tätig werden können. |

Der Zeit- und Arbeitsaufwand für die Einleitung eines Einstellungsprozesses in Deutschland unterscheidet sich bei diesen beiden Optionen erheblich. In der folgenden Tabelle wird der Einrichtungsprozess für jede Option unter dem Gesichtspunkt des Zeit- und Arbeitsaufwands verglichen.
Einrichtungsschritt | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Unternehmensregistrierung | Nicht erforderlich | Vor der Einstellung von Mitarbeitern erforderlich |
Deutsches Geschäftskonto | Nicht erforderlich | Erforderlich für den Geschäftsbetrieb und die Lohnabrechnung |
Steuerliche Registrierung | Bearbeitet von der EOR | Ihre Tochtergesellschaft muss sich bei den deutschen Steuerbehörden registrieren lassen. |
Lohnabrechnung einrichten | Verwaltet von der EOR | Ihr Unternehmen muss ein vorschriftsmäßiges Lohnabrechnungssystem einrichten und verwalten. |
Mitarbeiter-Onboarding | Das „ EOR “ erstellt Arbeitsverträge, wickelt Anmeldungen ab und kümmert sich um die Einarbeitung neuer Mitarbeiter | Ihre Personalabteilung kümmert sich um Verträge, Anmeldungen und die Einarbeitung neuer Mitarbeiter |
Durchschnittliche Implementierungszeit | In der Regel einige Tage bis einige Wochen | In der Regel mehrere Wochen bis mehrere Monate, je nach Ablauf des Gründungsverfahrens |

Hier ein praktischer Kostenvergleich für die Personalbeschaffung in Deutschland: Eine „ EOR “ ist in der Regel zunächst kostengünstiger und einfacher zu verwalten. Eine deutsche Tochtergesellschaft verursacht zwar deutlich höhere Gründungs- und laufende Compliance-Kosten, wird aber mit steigender Mitarbeiterzahl wirtschaftlicher.
Kostenposition | EOR in Deutschland | Deutsche Tochtergesellschaft (in der Regel eine GmbH) |
Anfängliche Einrichtungskosten | In der Regel fallen keine Einrichtungskosten an; einige Anbieter berechnen lediglich eine Einrichtungsgebühr, wobei die monatlichen Gebühren bei etwa 175 bis 599 Euro pro Mitarbeiter beginnen. | In der Regel belaufen sich die Kosten für die Gründung einer Standard-GmbH auf etwa 3.000 bis 5.000 Euro, ohne Stammkapital; je nach Struktur und Komplexität können die Kosten jedoch in einer breiteren Spanne von 330 bis über 5.000 Euro liegen. |
Monatliche Betriebskosten | EOR Die Servicegebühr beträgt in der Regel 175 bis 599 Euro pro Mitarbeiter und Monat, zuzüglich der Arbeitgeber-Sozialabgaben in Höhe von etwa 20 bis 23 % des Bruttogehalts. | Zu den laufenden Kosten zählen häufig Buchhaltung, Steuererklärungen, Firmensitz, Lohnabrechnung und die Einhaltung gesetzlicher Vorschriften; realistisch gesehen liegen die Kosten für Buchhaltung und Steuerangelegenheiten bei etwa 1.200 bis 6.000+ Euro pro Jahr, zuzüglich der Kosten für die Lohnabrechnung und anderer Verwaltungskosten. |
Lohn- und Gehaltsabrechnung | In der Regel sind in der Gebühr für „ EOR “ folgende Leistungen enthalten: Lohn- und Gehaltsabrechnung, Quellensteuerabzug, Anmeldung bei den Sozialversicherungsträgern, Urlaubsverwaltung und Abmeldung von Mitarbeitern. | Muss intern oder durch einen Dienstleister abgewickelt werden; Sie benötigen eine lokale Lohnabrechnung, monatliche Meldungen, Sozialversicherungsmeldungen und die Abführung der Lohnsteuer. |
Buchhaltung | Dies ist in der Regel im Service enthalten, sodass Sie für den Mitarbeiter keine eigene Finanzabteilung in Deutschland benötigen. | Erfordert eine lokale Buchführung, Jahresabschlüsse und Steuererklärungen; die Buchhaltung ist einer der größten wiederkehrenden Kostenfaktoren für Unternehmen. |
Einhaltung gesetzlicher Vorschriften | EOR umfasst die tägliche Einhaltung der Arbeitgeberpflichten, einschließlich Verträge, Lohnabrechnung und arbeitsrechtlicher Verwaltung. | Sie tragen die Last der Einhaltung gesetzlicher Vorschriften: Arbeitsrecht, Steuern, Unternehmensmeldungen und laufende gesetzliche Verpflichtungen. |
Behördengebühren | In der Regel fallen keine weiteren Kosten an, abgesehen von den üblichen Lohnsteuern und Sozialabgaben; die Registrierung wird von der „ EOR “ übernommen. | Es fallen Gebühren für das Handelsregister und das Gewerbeamt an; die behördlichen Gebühren für die Gründung liegen in der Regel bei etwa 165 bis 250 Euro, zuzüglich Notar- und Eintragungskosten. |
Versteckte Kosten | Niedriger, kann jedoch zusätzliche Gebühren für Visa, Ausrüstung, Sozialleistungen oder Sonderverwaltungsaufwendungen beinhalten. | Erhöhtes Risiko versteckter Kosten: Rechtsberatung, Übersetzungen, Adressdienst, Prüfungs- oder Beratungshonorare, Strafen für verspätete Einreichungen sowie zusätzliche Tools für die Lohnabrechnung und die Einhaltung gesetzlicher Vorschriften. |

Die Personalführung in Deutschland ist mit zahlreichen Aufgaben verbunden. Arbeitgeber müssen die Lohnabrechnung durchführen, Steuern einbehalten, Mitarbeiter bei der Sozialversicherung anmelden, Personalakten führen, gesetzliche Urlaubsansprüche verwalten und laufende Meldepflichten erfüllen. Die folgende Tabelle vergleicht, wie Arbeitgeber und EORs Personal- und Verwaltungsaufgaben handhaben.
Verantwortung für Personalwesen und Verwaltung | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Lohn- und Gehaltsabrechnung | Verwaltet von der EOR | Verwaltet von der Personal- oder Lohnbuchhaltungsabteilung Ihres Unternehmens |
Lohnsteuerabzug | Berechnet, einbehalten und abgeführt durch die EOR | Ihre Tochtergesellschaft ist für den Einbehalt und die Abführung der Steuern verantwortlich |
Sozialversicherungsbehörde | Die Registrierung der Mitarbeiter, die Berechnung der Beiträge und die Zahlungen werden von der EOR | Ihre Tochtergesellschaft meldet Mitarbeiter an und verwaltet die Sozialversicherungsbeiträge |
Arbeitsverträge | Erstellt und unterzeichnet von der „ EOR “ in Übereinstimmung mit dem deutschen Arbeitsrecht | Erstellt und unterzeichnet von Ihrer Tochtergesellschaft |
Urlaubsverwaltung | Das Amt für Arbeits- und Sozialversicherung ( EOR ) verwaltet gesetzliche Urlaubstage, Krankentage und sonstige Abwesenheiten von Mitarbeitern | Ihr Unternehmen verwaltet die Urlaubsanträge der Mitarbeiter gemäß den deutschen gesetzlichen Bestimmungen. |
Personalakten | Pflege und Aktualisierung durch die EOR | Ihr Unternehmen führt die gesetzlich vorgeschriebenen Personalunterlagen. |
Meldepflichten | EOR übermittelt die erforderlichen Lohn- und Beschäftigungsmeldungen an die zuständigen Behörden | Ihre Tochtergesellschaft ist für alle vorgeschriebenen Meldungen im Bereich Lohnabrechnung und Beschäftigung verantwortlich. |

Deutschland verfügt über eines der am stärksten regulierten Arbeitsrechtumfelder in Europa. Dies bedeutet strengere, aber gut strukturierte Vorschriften und Regelungen. Werden diese Verpflichtungen nicht eingehalten, kann dies zu Geldstrafen, Rechtsstreitigkeiten und behördlichen Durchsetzungsmaßnahmen führen. In der folgenden Tabelle wird verglichen, wie sich die Compliance-Verpflichtungen und rechtlichen Risiken zwischen einer „ Employer of Record “ und einer deutschen Tochtergesellschaft unterscheiden.
Bereich Compliance | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Einhaltung des Arbeitsrechts | Die „ EOR “ stellt sicher, dass Arbeitsverträge und Personalpraktiken den deutschen arbeitsrechtlichen Vorschriften entsprechen. | Ihr Unternehmen trägt die volle Verantwortung für die Einhaltung der deutschen arbeitsrechtlichen Vorschriften. |
Einhaltung der Lohn- und Gehaltsvorschriften | Die Lohnabrechnung, die gesetzlichen Abzüge und die Gehaltszahlungen werden von der „ EOR “ verwaltet. | Ihre Tochtergesellschaft muss ein vorschriftsmäßiges Lohnabrechnungssystem betreiben und alle Verpflichtungen im Zusammenhang mit der Lohnabrechnung erfüllen. |
Steuerkonformität | Die „ EOR “ zieht die Lohnsteuern gemäß den deutschen Steuervorschriften ein und führt sie ab. | Ihre Tochtergesellschaft ist für die Anmeldung zur Lohnsteuer, den Lohnsteuerabzug, die Meldung und die Zahlungen zuständig. |
Arbeitsrechtliche Streitigkeiten | Die „ EOR “ setzt sich für vorschriftsmäßige Beschäftigungspraktiken ein und leistet als rechtlicher Arbeitgeber Unterstützung bei arbeitsrechtlichen Fragen. | Ihr Unternehmen regelt Streitigkeiten mit Mitarbeitern und trägt die damit verbundenen rechtlichen Verpflichtungen. |
Behördliche Kontrollen | Das Amt für Arbeits- und Sozialversicherung ( EOR ) führt Beschäftigungsunterlagen und unterstützt die Einhaltung der Vorschriften bei Arbeits- oder Lohnkontrollen. | Ihre Tochtergesellschaft muss entsprechende Unterlagen führen und bei Kontrollen durch deutsche Behörden direkt Auskunft erteilen. |
Risiko von Strafen | Zweitens, da das „ EOR “ die laufenden Verpflichtungen in Bezug auf die Einhaltung der Arbeitsgesetze und die Verwaltungsaufgaben verwaltet. | Die Strafen fallen höher aus, wenn Ihr Unternehmen die deutschen Vorschriften in den Bereichen Arbeitsrecht, Lohnabrechnung oder Steuern nicht einhält. |
Wenn Ihr Unternehmen wächst, kann sich Ihre Einstellungsstrategie an den sich ändernden Personalbedarf und Ihre Expansionspläne anpassen. Sowohl eine „ EOR “ als auch eine deutsche Tochtergesellschaft bieten Flexibilität und Skalierbarkeit, allerdings in unterschiedlichem Maße. In der folgenden Tabelle wird verglichen, wie sich die einzelnen Optionen bei der Skalierung Ihres Unternehmens bewähren.
Geschäftlicher Bedarf | Employer of Record EOR) | Deutsche Tochtergesellschaft |
Einen Mitarbeiter einstellen | Ideal, um schnell einen einzelnen Mitarbeiter einzustellen, ohne eine lokale Niederlassung gründen zu müssen. | Im Allgemeinen weniger kosteneffizient aufgrund des Zeit- und Kostenaufwands für die Gründung und den Unterhalt einer Tochtergesellschaft. |
Einstellung mehrerer Mitarbeiter | Ideal für den Aufbau kleiner bis mittelgroßer Teams bei minimalem Verwaltungsaufwand. | Geeignet für Unternehmen, die größere Teams und eine langfristige Tätigkeit vor Ort planen. |
Erschließung neuer Märkte | Erweitern Sie Ihre Geschäftstätigkeit ganz einfach auf Deutschland und andere Länder – dank der bestehenden globalen Infrastruktur des „ EOR“. | In der Regel muss in jedem Land, in das Sie expandieren, eine neue juristische Person gegründet werden. |
Personalabbau | Der Personalabbau wird vom „ EOR “ unter Einhaltung der lokalen Arbeitsgesetze durchgeführt. | Ihr Unternehmen ist für die Abwicklung von Umstrukturierungen, Personalabbau und die Einhaltung der Kündigungsvorschriften verantwortlich. |
Ausreise aus Deutschland | Das ist relativ einfach, da es keine lokale juristische Person gibt, die abgewickelt werden muss. | Komplexer, da die Schließung oder Liquidation der Tochtergesellschaft sowie die Erfüllung aller rechtlichen, steuerlichen und gesellschaftsrechtlichen Verpflichtungen erforderlich sind. |
Bei einer „ EOR “ werden die meisten Verpflichtungen im Zusammenhang mit der Lohnabrechnung und der Einhaltung der deutschen Arbeitsrechtsvorschriften auf den Dienstleister übertragen. Bei einer Tochtergesellschaft hingegen ist Ihr Unternehmen direkt für die Erfüllung der deutschen Steuer-, Lohnabrechnungs- und Buchhaltungspflichten verantwortlich.
Verantwortung | EOR in Deutschland | Deutsche Tochtergesellschaft (in der Regel eine GmbH) |
Körperschaftsteuererklärung | Die „ EOR “ übernimmt in der Regel die arbeitsrechtliche Verwaltung auf Arbeitgeberseite, doch das Kundenunternehmen reicht in der Regel keine deutsche Körperschaftsteuererklärung allein für den eingestellten Mitarbeiter ein. | Die GmbH muss in Deutschland die Körperschaftsteuer, die Gewerbesteuer und die damit verbundenen jährlichen Steuererklärungen einreichen. |
Lohnsteuer | Wird in der Regel von der Abteilung für Personalwesen ( EOR) abgewickelt, einschließlich der Einbehaltung der Lohnsteuer, der Meldung an die Sozialversicherung und der Überweisung der Lohnzahlungen. | Die Tochtergesellschaft muss die Lohnabrechnung vor Ort durchführen und die Lohnsteuer sowie die Sozialabgaben einbehalten und abführen. |
Mehrwertsteuerpflichten | In der Regel keine für das Beschäftigungsverhältnis selbst, es sei denn, das ausländische Unternehmen unterhält eine separate, steuerpflichtige Geschäftseinrichtung in Deutschland. | Eine GmbH kann zur Umsatzsteueranmeldung und zur regelmäßigen Abgabe von Umsatzsteuererklärungen verpflichtet sein, wenn sie steuerpflichtige Leistungen erbringt. |
Jahresabschluss | Für Kunden von „ EOR “ ist dies in der Regel nicht erforderlich, da der rechtliche Arbeitgeber die „ EOR “-Einheit ist. | Die GmbH muss einen Jahresabschluss erstellen und diesen in vielen Fällen veröffentlichen. |
Externe Rechnungslegungsvorschriften | Für das Kundenunternehmen ist der Aufwand minimal; die Buchhaltung ist in der Regel in den „ EOR “-Service integriert. | Eine GmbH benötigt in der Regel eine professionelle Buchhaltung und oft einen Steuerberater oder externe Unterstützung im Bereich der Buchhaltung. |
Das beste Einstellungsmodell hängt von Ihren Geschäftszielen, Ihrer Wachstumsstrategie, Ihrem Budget und Ihren langfristigen Plänen in Deutschland ab. Ein „ Employer of Record “ ist die bessere Option für Unternehmen, die auf Schnelligkeit und Flexibilität setzen. Die Gründung einer deutschen Tochtergesellschaft ist ebenfalls eine sinnvolle Option, eignet sich jedoch eher für Unternehmen, die eine dauerhafte Präsenz aufbauen und den Geschäftsbetrieb direkt steuern möchten.
Wann sollte man sich für einen „ Employer of Record “ entscheiden (EOR)? | Wann sollte man sich für eine deutsche Tochtergesellschaft entscheiden? |
Sie möchten schnell Mitarbeiter einstellen, ohne eine juristische Person zu gründen. | Sie planen, eine langfristige geschäftliche Präsenz in Deutschland aufzubauen. |
Sie testen den deutschen Markt, bevor Sie eine größere Investition tätigen. | Sie beabsichtigen, eine Niederlassung zu gründen oder dort eine dauerhafte Geschäftstätigkeit auszuüben. |
Sie müssen nur einen oder wenige Mitarbeiter einstellen. | Sie gehen davon aus, im Laufe der Zeit eine große Belegschaft aufzubauen. |
Sie möchten die Lohnabrechnung, die Personalverwaltung und die Compliance-Aufgaben auslagern. | Sie verfügen über die „ resources “, um die Bereiche Lohnabrechnung, Personalwesen, Steuern und Compliance intern zu verwalten. |
Sie möchten die Einrichtungskosten und den Verwaltungsaufwand so gering wie möglich halten. | Sie sind bereit, in „ Firmengründung “ und die laufende Unternehmensverwaltung zu investieren. |
Sie benötigen die Flexibilität, Ihre Belegschaft schnell auf- oder abzubauen. | Sie möchten die volle Kontrolle über die Personalangelegenheiten, die Personalpolitik und den Geschäftsbetrieb haben. |
Sie möchten mit möglichst geringem Rechts- und Compliance-Risiko in den deutschen Markt eintreten. | Ihre langfristige Strategie erfordert eine dauerhafte rechtliche und operative Präsenz in Deutschland. |
Sie können später, wenn Ihr Unternehmen wächst, eine eigene deutsche Gesellschaft gründen. | Sie haben den Markt bereits geprüft und setzen auf eine langfristige Expansion. |

Wenn Sie Ihr Unternehmen in Deutschland durch die Einstellung von Mitarbeitern ausbauen möchten, müssen Sie weder Zeit noch Geld in die Gründung einer lokalen Tochtergesellschaft investieren. Denn mit „ FMC Group “ können Sie schnell Mitarbeiter einstellen und dabei die lokalen Arbeitsgesetze einhalten.
Wenn Sie mit uns zusammenarbeiten FMC Group, kümmern Sie sich weiterhin um die täglichen Aufgaben Ihrer Mitarbeiter. Unsere Experten übernehmen hingegen die gesetzlichen Arbeitgeberpflichten und erledigen den Verwaltungsaufwand.
Bei „ FMC Group “ kümmern wir uns seit 15 Jahren für unsere Kunden um Folgendes:
Ganz gleich, ob Sie Ihren ersten Mitarbeiter in Deutschland einstellen oder ein lokales Team aufbauen möchten – Sie können jederzeit eine kostenlose 30-minütige Beratung bei uns buchen.